สถานการณ์น้ำท่วมที่กำลังเกิดขึ้นในพื้นที่กรุงเทพมหานคร ปริมณฑล และในอีกหลายจังหวัดเวลานี้ ได้ก่อให้เกิดผลกระทบทางเศรษฐกิจอย่างใหญ่หลวง ทั้งในภาคผลิตและภาคบริการ โดยเฉพาะการขนส่งโดยสารและการกระจายสินค้าที่หยุดชะงักและเกิดความล่าช้า โดยมีการประมาณการตัวเลขมูลค่าความเสียหายว่าอาจสูงถึง 25,000 ล้านบาท หากสถานการณ์มีความยืดเยื้อ ตลอดจนภาระค่าใช้จ่ายในการซ่อมแซมฟื้นฟูหลังน้ำลดที่ตามมา
โดยสาเหตุหลัก นอกจากการเปลี่ยนแปลงสภาพภูมิอากาศที่ทำให้เกิดฝนตกแช่เป็นเวลานานเฉพาะพื้นที่ ยังเกิดจากความไม่พร้อมของข้อมูลการเตือนภัยล่วงหน้า แผนการบริหารความต่อเนื่องและรับมือกับวิกฤตการณ์ รวมถึงการเข้าถึงความช่วยเหลืออย่างทันท่วงที
กรณีที่เกิดขึ้น เป็นตัวอย่างความเสี่ยงที่เกี่ยวข้องกับความยั่งยืน ซึ่งเมื่อเกิดขึ้นแล้ว จะส่งผลทางการเงินกับกิจการที่ได้รับผลกระทบจากสถานการณ์อย่างหลีกเลี่ยงไม่ได้ ทำให้ความต้องการในข้อมูลเกี่ยวกับความเสี่ยงและโอกาสเกี่ยวกับความยั่งยืน ก่อนที่เหตุการณ์จะเกิดขึ้น เพื่อคาดการณ์ถึงผลทางการเงินในอนาคต จึงมีความสำคัญไม่ยิ่งหย่อนไปกว่าข้อมูลทางการเงินที่เปิดเผยหลังจากเกิดเหตุการณ์แล้ว
ในภาคธุรกิจ ข้อมูลดังกล่าว ถือเป็นส่วนสำคัญของรายงานทางการเงินที่บริษัทจัดทำขึ้น โดยเป็นการเติมเต็มข้อมูลที่ปรากฏในงบการเงิน เพื่อให้ผู้ลงทุนเข้าใจว่า ความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืน ส่งผลอย่างไรต่อแนวโน้มในอนาคตของกิจการ
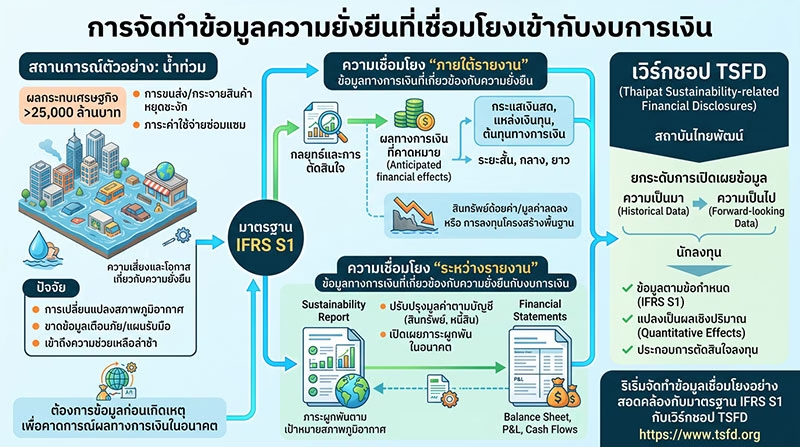
ด้วยเหตุที่ผู้ลงทุนมีความต้องการที่จะเข้าใจความสัมพันธ์และความเชื่อมโยงระหว่างข้อมูลเกี่ยวกับความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืนของบริษัทกับงบการเงิน ทำให้หน่วยงาน IFRS (International Financial Reporting Standards) โดยคณะกรรมการมาตรฐานความยั่งยืนระหว่างประเทศ (International Sustainability Standards Board: ISSB) จึงได้ออกมาตรฐาน IFRS ฉบับ S1 ที่ระบุถึงข้อกำหนดเกี่ยวกับผลกระทบทางการเงินทั้งในปัจจุบันและที่คาดว่าจะเกิดขึ้น เพื่อช่วยสร้างความเชื่อมโยงเหล่านี้ และช่วยให้ผู้ลงทุนเข้าใจถึงกลยุทธ์ของบริษัทในการจัดการความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืน
ในมาตรฐาน IFRS ฉบับ S1 กำหนดให้บริษัทต้องเปิดเผยผลกระทบของความเสี่ยงและโอกาสเกี่ยวกับความยั่งยืนที่มีต่อรูปแบบธุรกิจและห่วงโซ่คุณค่า กลยุทธ์และการตัดสินใจ รวมถึงฐานะการเงิน ตัวเลขผลการดำเนินงาน และกระแสเงินสด ในรูปแบบที่เป็นผลทางการเงินที่คาดหมาย (Anticipated financial effects)
โดยบริษัทต้องจัดหาข้อมูลในลักษณะที่ช่วยให้ผู้ลงทุนเข้าใจถึงความเชื่อมโยงดังกล่าว ไม่เพียงแต่ความเชื่อมโยง “ระหว่างรายการ” ความเสี่ยงและโอกาสเกี่ยวกับความยั่งยืนที่คาดการณ์ว่าจะส่งผลต่อแนวโน้มในอนาคตของบริษัทอย่างไร แต่ยังรวมถึง ความเชื่อมโยงระหว่างการเปิดเผยข้อมูลที่บริษัทให้ไว้ “ภายใต้รายงาน” ข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนของกิจการ และความเชื่อมโยงระหว่างการเปิดเผยข้อมูลที่บริษัทให้ไว้ “ระหว่างรายงาน” ข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน กับรายงานทางการเงินเพื่อวัตถุประสงค์อื่นที่จัดทำโดยกิจการ (รวมถึง งบการเงิน)
ความเชื่อมโยง “ภายใต้รายงาน” ข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน
มาตรฐาน IFRS ฉบับ S1 กำหนดให้บริษัทเปิดเผยข้อมูลเกี่ยวกับความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืน ซึ่งคาดการณ์ได้อย่างสมเหตุสมผลว่าจะส่งผลต่อกระแสเงินสด การเข้าถึงแหล่งเงินทุน หรือต้นทุนทางการเงินของบริษัทในระยะสั้น ระยะกลาง หรือระยะยาว ข้อมูลที่ส่งผลทางการเงินในปัจจุบันและที่คาดว่าจะเกิดขึ้นเหล่านี้ นับเป็นส่วนหนึ่งของข้อมูลกลยุทธ์ที่บริษัทเปิดเผยอันแสดงถึงการจัดการความเสี่ยงและโอกาสที่เกี่ยวข้องกับความยั่งยืน
ตัวอย่างเช่น บริษัทอาจพิจารณาว่าจำเป็นต้องให้ข้อมูลเกี่ยวกับผลกระทบที่คาดว่าจะเกิดขึ้นจากการลดลงของมูลค่าสินทรัพย์ อันเป็นผลจากการหดตัวของตลาดสำหรับผลิตภัณฑ์ที่ไม่ประหยัดพลังงานและไม่สอดคล้องกับเศรษฐกิจคาร์บอนต่ำ หรือการลงทุนในโครงสร้างพื้นฐานที่คาดว่าจะเกิดขึ้นเพื่อรับมือกับสถานการณ์น้ำท่วมหรือเหตุการณ์สภาพอากาศสุดขั้ว ซึ่งมูลค่าตามบัญชีมีนัยของความเสี่ยงที่จะถูกปรับปรุงอย่างมีสาระสำคัญภายในรอบระยะเวลารายงานปีถัดไป
ความเชื่อมโยง “ระหว่างรายงาน” ข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนกับงบการเงิน
ในบางสถานการณ์ ความเสี่ยงหรือโอกาสที่เกี่ยวข้องกับความยั่งยืน อาจมีนัยสำคัญต่อการปรับปรุงมูลค่าตามบัญชีของสินทรัพย์และหนี้สินที่รายงานในงบการเงินอย่างมีสาระสำคัญภายในรอบระยะเวลารายงานปีถัดไป อาทิ การวัดมูลค่าที่คาดว่าจะได้รับคืนของสินทรัพย์เพื่อวัตถุประสงค์ในการด้อยค่า หรือการวัดมูลค่าประมาณการหนี้สินที่ตั้งไว้สำหรับผลของคดีความที่อยู่ระหว่างการพิจารณา ในสถานการณ์เหล่านี้ มาตรฐาน IFRS ฉบับ S1 กำหนดให้บริษัทต้องเปิดเผยข้อมูลเกี่ยวกับความเสี่ยงหรือโอกาสดังกล่าว
ในทำนองเดียวกัน บริษัทอาจมีภาระผูกพัน ที่ยังไม่สะท้อนในงบการเงินจนกว่าจะถึงงวดอนาคต หากภาระผูกพันนั้นเกี่ยวเนื่องกับความเสี่ยงหรือโอกาสเกี่ยวกับความยั่งยืน ข้อมูลผลทางการเงินที่คาดว่าจะเกิดขึ้นดังกล่าว จะต้องนำมาเปิดเผยในรายงานข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน ซึ่งเอื้อให้เห็นถึงภาระผูกพันที่คาดว่าจะถูกสะท้อนในงบการเงินในงวดอนาคตได้
ตัวอย่างเช่น บริษัทมีการเปิดเผยภาระผูกพันต่อการดำเนินงานตามเป้าหมายด้านการเปลี่ยนแปลงสภาพภูมิอากาศ ในรายงานทางการเงินที่เกี่ยวข้องกับความยั่งยืน แต่ผลทางการเงินที่เกี่ยวข้องกับภาระผูกพันดังกล่าว จะไม่ปรากฎอยู่ในงบการเงิน เพราะยังไม่ส่งผลต่อฐานะการเงิน ตัวเลขผลการดำเนินงาน หรือกระแสเงินสดของบริษัทในปีปัจจุบัน เนื่องจากยังไม่เข้าเกณฑ์การรับรู้รายการที่เกี่ยวข้อง
ในประเทศไทย สถาบันไทยพัฒน์ ในฐานะหน่วยงานขับเคลื่อนเรื่องความยั่งยืนร่วมกับภาคธุรกิจมากว่า 25 ปี ได้พัฒนา เวิร์กชอปการเปิดเผยข้อมูลทางการเงินเกี่ยวกับความยั่งยืน (TSFD) หลังจากที่ได้เข้าเป็นภาคีสมาชิก IFRS ด้านหลักสูตรเนื้อหาที่ปรึกษาความยั่งยืน เพื่อตอบโจทย์ความต้องการทั้งในฝั่งของกิจการที่จำเป็นต้องจัดทำข้อมูลตามข้อกำหนดการรายงานทางการเงินเกี่ยวกับการเปิดเผยข้อมูลด้านความยั่งยืน และในฝั่งของผู้ลงทุนที่ต้องการใช้ข้อมูลทางการเงินเกี่ยวกับความยั่งยืนสำหรับประกอบการตัดสินใจลงทุน โดยเฉพาะการแปลงข้อมูลความเสี่ยงและโอกาสเกี่ยวกับความยั่งยืน ให้เป็นผลเชิงปริมาณ (Quantitative Effects) ที่สามารถวัดและเปรียบเทียบได้
เนื้อหาการฝึกอบรมในเวิร์กชอป TSFD ถูกออกแบบเพื่อมุ่งช่วยองค์กรผู้จัดทำรายงานทางการเงินเกี่ยวกับความยั่งยืน สามารถยกระดับการเปิดเผยข้อมูล จากตัวเลขทางการเงินที่ใช้บ่งบอกถึง “ความเป็นมา” ในอดีต (Historical Data) มาสู่ข้อมูลที่เป็นผลทางการเงินที่คาดหมาย สำหรับใช้บ่งชี้ถึง “ความเป็นไป” ของกิจการ (Forward-looking Data) ทั้งในระยะสั้น ระยะกลาง และระยะยาว
ซึ่งจะนำไปสู่การปิดจุดอ่อนของการเปิดเผยข้อมูลความเสี่ยงและโอกาสเกี่ยวกับความยั่งยืนของกิจการในแบบ “บอกเล่าเรื่อง” ให้เป็นการเปิดเผยผลทางการเงินที่คาดหมาย “เชื่อมโยงเข้ากับงบการเงิน” ด้วยข้อมูลเชิงปริมาณที่มีนัยสำคัญต่อผู้ลงทุน
บทความอื่น ๆ ของผู้เขียน
4 วิธีพาธุรกิจ SME ให้ลอยตัวเหนือวิกฤติ
ก้าวสำคัญสู่รายงานความยั่งยืนขนาดย่อม ฉบับ SMEs
แนะนำ TCAF: เครื่องมือกำกับติดตามก๊าซเรือนกระจกแฝงจากกิจกรรมทางการเงิน