ผมเชื่อว่าถ้าผมลองถามคำถามนี้กับคนที่เดินผ่านไปมาในเมืองใหญ่ “คุณคิดว่าคนที่จะมีเงินเก็บ 200 ล้านบาทได้ ต้องทำงานอะไร?”
คำตอบที่เราได้ยินส่วนใหญ่ ก็คงไม่พ้นผู้บริหารระดับสูงในบริษัทข้ามชาติ เจ้าของธุรกิจระดับร้อยล้าน หรือไม่ก็เหล่านักลงทุนกระเป๋าหนักใน Wall Street ใช่ไหมครับ
เพราะในความคิดของคนส่วนใหญ่ “การสร้างความมั่งคั่งระดับสิบล้านหรือร้อยล้าน” ถูกผูกติดไว้กับคำว่า “รายได้มหาศาล” เสมอ คนธรรมดาที่ทำงานรับเงินเดือนประหยัดอดออม มักจะมองว่าเป้าหมายทางการเงินใหญ่ ๆ แบบนั้นเป็นเรื่องไกลเกินเอื้อม “ลำพังใช้จ่ายเดือนต่อเดือนก็หมดแล้ว จะเอาเงินที่ไหนไปสร้างความมั่งคั่ง?”
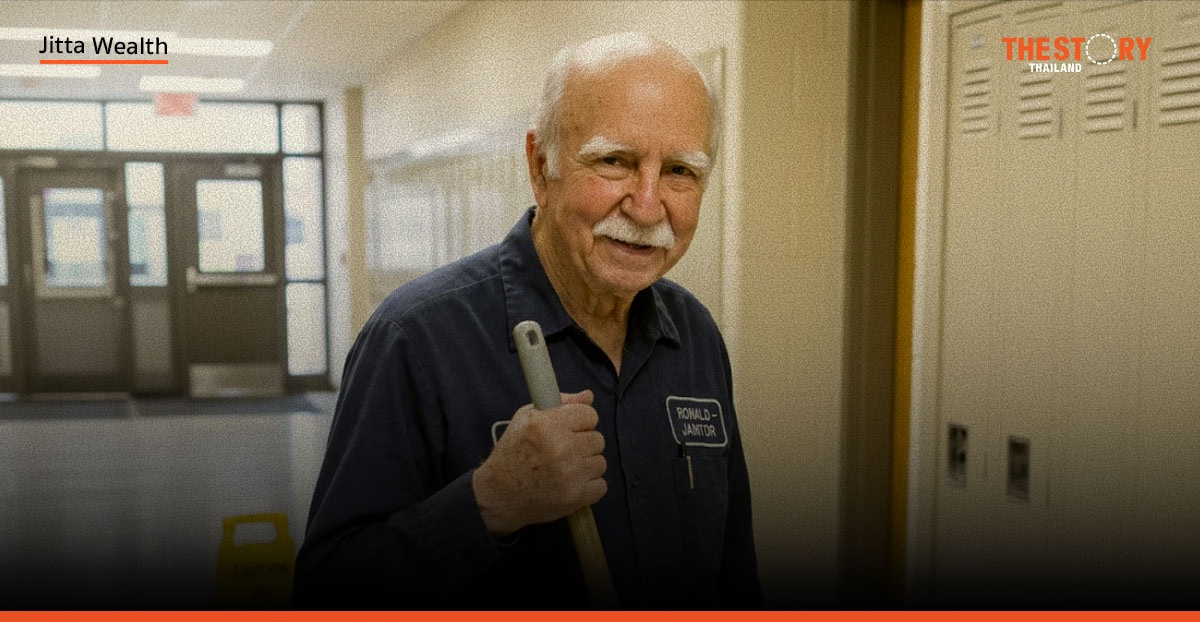
แต่ถ้าผมบอกคุณว่า มีชายคนหนึ่งที่ทำงานเป็น ช่างเครื่องปั๊มน้ำมันและภารโรงห้างสรรพสินค้า มาตลอดชีวิต ไม่เคยมีเงินเดือนหลักแสน แต่กลับสร้างพอร์ตการลงทุนมูลค่าเกือบ 200 ล้านบาท ได้ด้วยตัวเอง… คุณจะอยากรู้ไหมครับว่าเขาทำได้อย่างไร
เรื่องราวของชายที่ชื่อ Ronald Read ไม่ใช่แค่นิทานสร้างแรงบันดาลใจครับ แต่มันคือ “บทเรียนทางการเงิน” ที่จะทำให้เราต้องกลับมาทบทวนวิธีคิดเรื่องเงินและการลงทุนของตัวเราเองอย่างสิ้นเชิง
ชายเรียบง่าย กับมรดกสะเทือนวงการการเงิน
Ronald Read เป็นชาวอเมริกันที่อาศัยอยู่อย่างเงียบ ๆ ในรัฐเวอร์มอนต์ เขาใช้ชีวิตธรรมดามาก ๆ เดินไปทำงาน สวมเสื้อแจ็กเก็ตตัวเก่า และไม่ได้เรียนจบจากมหาวิทยาลัยชื่อดังใด ๆ
ชีวิตการทำงานของเขาเรียบง่ายเกินกว่าใครจะจินตนาการถึงความรวยได้ เขาทำงานเป็นช่างเครื่องในปั๊มน้ำมันอยู่ราวๆ 25 ปี ก่อนจะขยับขยายไปทำงานเป็นภารโรงดูแลความสะอาดที่ห้างสรรพสินค้า J.C. Penney อีกประมาณ 17 ปี
ตลอดชีวิต Ronald ใช้ชีวิตประหยัดถ่อมตน ไม่เคยอวดร่ำอวดรวยให้ใครเห็น จนกระทั่งเขาเสียชีวิตลงในปี 2014 ด้วยวัย 92 ปี เรื่องราวที่ทำให้เพื่อนบ้านและสื่อทั่วโลกต้องตกตะลึงก็ถูกเปิดเผยขึ้น
ภารโรงผู้ถ่อมตนคนนี้ ทิ้งพอร์ตหุ้นและทรัพย์สินไว้มูลค่าสูงถึง เกือบ 8 ล้านดอลลาร์สหรัฐ หรือกว่า 200 ล้านบาท!
คำถามแรกที่ทุกคนถามตรงกันคือ เขาไปเอาเงินมาจากไหน? ถูกลอตเตอรี่หรือเปล่า? หรือได้รับมรดกตกทอดมา?
คำตอบคือ ไม่ใช่เลยครับ Ronald ไม่ได้ถูกลอตเตอรี่ ไม่ได้รับมรดก และไม่ได้รวยขึ้นมาในข้ามคืน ทรัพย์สินทั้งหมดเกิดขึ้นจากหลักการจัดการเงินธรรมดา ๆ ที่สม่ำเสมอ และพลังของเครื่องมือทางการเงินที่ยิ่งใหญ่ที่สุดชิ้นหนึ่งที่เรียกว่า “ผลตอบแทนทบต้น” (Compounding Returns)
เจาะลึก “พลังผลตอบแทนทบต้น” เครื่องทวีคูณเงินออมของคนธรรมดา
ผมอยากชวนทุกคนมาคิดตามตรงนี้ครับ… อะไรคือปัจจัยที่เปลี่ยนเงินออมเล็กๆ น้อยๆ ของภารโรงคนหนึ่งให้กลายเป็น 200 ล้านบาทได้?
คำตอบไม่ได้ซ่อนอยู่ในสูตรลับพิสดาร แต่ซ่อนอยู่ในสมการของ “ผลตอบแทนทบต้น” ที่มีองค์ประกอบสำคัญ 3 อย่าง ได้แก่ เงินต้น การลงทุนซ้ำ และ “เวลา”
1. เงินปันผล + การลงทุนซ้ำ (Dividend Reinvestment)
เวลาที่คนส่วนใหญ่ลงทุนในหุ้น แล้วได้รับ “เงินปันผล” ออกมา สิ่งที่คนส่วนใหญ่ทำคืออะไรครับ? หลายคนเลือกนำเงินปันผลนั้นไปกินเลี้ยง ฉลอง หรือซื้อของชิ้นใหญ่ที่อยากได้ ซึ่งไม่ใช่นำไปใช้ผิดนะครับ แต่สำหรับ Ronald เขาเลือกทางที่ต่างออกไป
Ronald มองเงินปันผลเป็น “คนงานชุดใหม่” เขาเลือกหลีกเลี่ยงการถอนเงินปันผลออกมาใช้จ่าย แต่ใช้วิธี นำเงินปันผลกลับไปซื้อหุ้นเพิ่ม (Reinvesting Dividends)
ลองจินตนาการตามผมนะครับ
- ปีที่ 1 คุณมีเงินต้น 100 บาท ได้รับเงินปันผล 5% เท่ากับ 5 บาท
- แทนที่จะเอา 5 บาทไปใช้ คุณนำไปซื้อหุ้นเพิ่ม เงินต้นปีถัดไปจะกลายเป็น 105 บาท
- ปีที่ 2 เงินปันผล 5% จะไม่ได้คิดจาก 100 บาทเดิมอีกแล้ว แต่คิดจาก 105 บาท ทำให้ได้ปันผล 5.25 บาท
- คุณนำ 5.25 บาทไปลงทุนซ้ำอีก เงินต้นจะขยับเป็น 110.25 บาท
ดูเหมือนเป็นตัวเลขเพิ่มขึ้นเพียงเล็กน้อยใช่ไหมครับ? ในช่วง 3-5 ปีแรก คุณแทบจะไม่เห็นความแตกต่างเลย แต่เมื่อกระบวนการนี้ทำงานต่อเนื่องไป 20, 30 หรือ 40 ปี เงินปันผลที่นำกลับไปลงทุนซ้ำจะเริ่มสร้างผลตอบแทนทบขึ้นไปบนผลตอบแทนเดิม เกิดเป็น “หิมะลูกเล็กๆ ที่กลิ้งตกจากยอดเขา” ยิ่งกลิ้งนานเท่าไร ก้อนหิมะก็ยิ่งใหญ่ขึ้นเรื่อยๆ แบบทวีคูณ
2. “ระยะเวลา” คือตัวคูณที่ทรงพลังที่สุด
สิ่งที่ Ronald มีมากกว่านักลงทุนรายใหญ่ใน Wall Street หลายคน ไม่ใช่ข้อมูลวงใน หรือคอมพิวเตอร์เทรดเดอร์ความเร็วสูง แต่คือ “เวลา” ครับ
เขาเริ่มออมและลงทุนตั้งแต่วัยหนุ่ม และทำมันต่อเนื่องยาวนานถึง 50-60 ปี
สมการผลตอบแทนทบต้นมีความน่าทึ่งตรงที่ ผลลัพธ์ส่วนใหญ่จะเกิดขึ้นในช่วงท้ายของกรอบเวลา
- สมมติว่าพอร์ตของคุณขยายตัวเท่าตัวทุกๆ 7 ปี
- จาก 1 ล้าน เป็น 2 ล้าน (ใช้เวลา 7 ปี)
- จาก 2 ล้าน เป็น 4 ล้าน (ใช้เวลาอีก 7 ปี)
- จาก 4 ล้าน เป็น 8 ล้าน (ใช้เวลาอีก 7 ปี)
- แต่พอถึงช่วงท้าย จาก 50 ล้าน จะกลายเป็น 100 ล้าน และจาก 100 ล้าน จะกลายเป็น 200 ล้าน ได้ในระยะเวลาเท่ากัน!
เงิน 200 ล้านบาทของ Ronald จึงไม่ได้เติบโตแบบเฉลี่ยปีละเท่าๆ กัน แต่เกือบ 70-80% ของความมั่งคั่งทั้งหมด พุ่งสูงขึ้นในช่วง 15-20 ปีสุดท้ายของชีวิตเขาเอง นี่คือเหตุผลว่าทำไมการเริ่มลงทุนให้ไว และให้อยู่ในตลาดให้นานพอ ถึงสำคัญกว่าการพยายามหาผลตอบแทนสูงๆ เพียงช่วงสั้นๆ ครับ
3. ความสม่ำเสมอชนะความฉลาดชั่วคราว
Ronald ไม่ใช่คนที่พยายามคาดเดาทิศทางตลาดหุ้น เขาไม่ได้ตกใจขายหุ้นทิ้งเมื่อเกิดวิกฤติเศรษฐกิจ หรือรีบช้อนซื้อตามกระแสข่าวรายวัน
ตลอดระยะเวลาหลายสิบปี ตลาดหุ้นโลกผ่านทั้งวิกฤติเศรษฐกิจถดถอย วิกฤติแฮมเบอร์เกอร์ และช่วงตลาดหมีที่โหดร้าย แต่เขาเน้นการถือครองหุ้นของบริษัทที่มีฐานะทางการเงินแข็งแกร่ง และปล่อยให้เครื่องจักรผลตอบแทนทบต้นทำงานไปเงียบๆ โดยไม่ไปขัดจังหวะมัน
บทเรียนเปลี่ยนชีวิต ที่คุณนำไปใช้ได้ทันที
จากเรื่องราวของ Ronald Read เราสามารถกลั่นออกมาเป็น 5 แนวคิดสั้น ๆ ที่มนุษย์เงินเดือนและคนทำงานทุกคนนำไปปรับใช้ได้จริงครับ
- การจัดการเงินสำคัญไม่แพ้ปริมาณเงินที่หาได้ รายได้น้อยทำให้การออมยากขึ้นก็จริง แต่สิ่งที่ตัดสินความมั่งคั่งในระยะยาวคือ “วินัยทางการเงิน” และการจัดการกับเงินส่วนที่เหลือหลังจากค่าใช้จ่ายจำเป็น
- เน้นกระจายการลงทุนในธุรกิจที่ดี ไม่ต้องง้อโชค Ronald ถือหุ้นมากกว่า 95 บริษัท เช่น Procter & Gamble, Johnson & Johnson, และ JPMorgan Chase เขาไม่ได้เดิมพันชีวิตไว้กับหุ้นตัวใดตัวหนึ่ง แม้บริษัทอย่าง Lehman Brothers ในพอร์ตจะล้มละลายไป พอร์ตส่วนใหญ่ของเขาก็ยังเติบโตได้
- ปล่อยให้เงินปันผลทำงานต่อ นำปันผลกลับไปลงทุนซ้ำ เพื่อเปิดโอกาสให้พลังผลตอบแทนทบต้นทำงานได้อย่างเต็มประสิทธิภาพ
- ความมั่งคั่งต้องอาศัยกรอบเวลาที่ยาวพอ อย่าใจร้อนอยากรวยเร็วภายในปีสองปี เป้าหมายทางการเงินที่ยิ่งใหญ่ต้องใช้เวลาอดทนและสร้างวินัยอย่างสม่ำเสมอ
- ความมั่งคั่งที่แท้จริงคือการส่งต่อคุณค่า หลังเสียชีวิต Ronald ได้มอบเงินบริจาคกว่า 4.8 ล้านดอลลาร์ ให้โรงพยาบาล Brattleboro Memorial และอีก 1.2 ล้านดอลลาร์ ให้ห้องสมุด Brooks Memorial ในชุมชนของเขา แสดงให้เห็นว่าเงินทองไม่ได้มีไว้เพื่ออวดใคร แต่มันคือสิ่งสร้างประโยชน์ให้สังคมและคนรุ่นหลัง
หากวันนี้คุณเป็นคนหนึ่งที่ยังรู้สึกว่าการมีเงินเก็บหลักล้านเป็นเรื่องยากลำบากเหลือเกิน ผมอยากให้เรื่องราวของ Ronald Read เป็นเตือนใจครับ
เราไม่จำเป็นต้องมีเงินเดือนหลักแสน เราไม่จำเป็นต้องเรียนจบการเงินจากสถาบันชื่อดัง และเราไม่จำเป็นต้องรับความเสี่ยงสูงเพื่อหวังรวยข้ามคืน
สิ่งที่เราต้องการจริง ๆ คือ “ก้าวแรก” ในการเริ่มต้นออมและลงทุน เลือกสร้างพอร์ตการลงทุนที่เหมาะกับความเสี่ยงของตัวเอง นำผลตอบแทนกลับไปลงทุนซ้ำ และปล่อยให้ “เวลาและผลตอบแทนทบต้น” ทำหน้าที่ของมันไปอย่างเงียบ ๆ
เงินลงทุนก้อนแรกของคุณอาจเป็นเพียงหลักร้อยหรือหลักพัน ผลตอบแทนปีแรกอาจดูไม่น่าตื่นเต้น แต่เชื่อผมเถอะครับว่า การตัดสินใจเล็ก ๆ ที่มีวินัยในวันนี้ เมื่อผ่านไป 10, 20 หรือ 30 ปี มันสามารถเปลี่ยนอนาคตทางการเงินของคุณและครอบครัวได้อย่างมหาศาลแน่นอนครับ
แล้วคุณล่ะครับ… พร้อมที่จะเริ่มให้พลังผลตอบแทนทบต้นทำงานตั้งแต่วันนี้แล้วหรือยัง?
บทความอื่น ๆ ของผู้เขียน
คู่มือวางแผนลงทุนเพื่อวัยเกษียณ เปลี่ยนเงินเก็บให้ทำงาน สร้างบำนาญใช้ตลอดชีวิต
เมื่อลูกโตขึ้นทุกปี พ่อแม่ควรวางแผนการเงินอย่างไร ให้ ‘เงินเติบโตไปพร้อมกัน’
แกะรอยวิธีคิด Warren Buffett: สู่พอร์ตหุ้นแสนล้านที่คุณก็ทำตามได้