สำนักงาน ก.ล.ต. แห่งยุโรป หรือ ESMA (European Securities and Markets Authority) ซึ่งเป็นหน่วยงานกำกับดูแลตลาดทุนของสหภาพยุโรป ได้ประกาศเผยแพร่เอกสารแนวทางปฏิบัติ (thematic note) ฉบับใหม่ เพื่อชี้แนะผู้มีส่วนร่วมในตลาดทุนถึงความคาดหวังในการรับมือกับความเสี่ยงเรื่อง ‘การฟอกเขียว‘ (Greenwashing) สำหรับการกล่าวอ้างด้านความยั่งยืนของกองทุนและหุ้นกู้ โดยเฉพาะการกล่าวอ้างเกี่ยวกับการสร้างผลกระทบเชิงบวก (positive impact claims)
แม้ว่าเอกสารแนวทางปฏิบัตินี้ จะมิได้เป็นการสร้างภาระผูกพันทางกฎหมายใหม่ แต่จัดทำขึ้นเพื่อช่วยให้ผู้มีส่วนร่วมในตลาดทุนเข้าใจถึงความคาดหวังในการสื่อสารที่ชัดเจน ยุติธรรม และไม่สร้างความสำคัญผิด
เอกสารของ ESMA มุ่งเน้นไปที่หลักการสำคัญ 4 ประการ สำหรับผู้มีส่วนร่วมในตลาดทุนที่ต้องการเปิดเผยข้อมูลเกี่ยวกับการกล่าวอ้างด้านความยั่งยืน โดยข้อกล่าวอ้างเหล่านั้น จะต้องมีความแม่นยำ (Accurate) เข้าถึงได้ง่าย (Accessible) มีหลักฐานพิสูจน์ได้ (Substantiated) และเป็นปัจจุบัน (Up to Date)
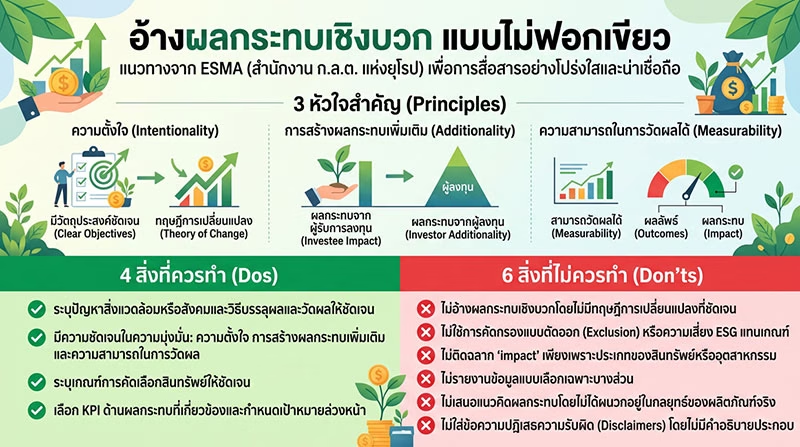
ESMA สนับสนุนให้ผู้ให้บริการกองทุนและหุ้นกู้ ควรอธิบายอย่างชัดเจนถึงผลลัพธ์ที่คาดว่าจะเกิดขึ้น และวิธีที่พวกเขาตั้งใจจะสร้างผลกระทบเชิงบวก ด้วยการจำแนกระดับของการกล่าวอ้าง ดังนี้
ความตั้งใจ (Intentionality) หมายถึง การมีความมุ่งหมายอย่างชัดเจนที่จะสร้างผลกระทบเชิงบวก ซึ่งสะท้อนผ่านวัตถุประสงค์ด้านผลกระทบที่ชัดเจน ทฤษฎีการเปลี่ยนแปลง (theory of change) เป้าหมายที่กำหนดไว้ล่วงหน้า (ex-ante targets) หรือสิ่งจูงใจทางการเงิน (เช่น ค่าตอบแทนแบบผันแปร) โดยทฤษฎีการเปลี่ยนแปลงจะช่วยอธิบายในภาพรวมว่า ผลกระทบจะเกิดขึ้นได้อย่างไร ซึ่งรวมถึงประเภทของผลกระทบเป้าหมาย และตัวชี้วัดที่ใช้ในการวัดผลกระทบนั้น
การสร้างผลกระทบเพิ่มเติม (Additionality) เป็นคุณลักษณะสำคัญของการลงทุนเพื่อผลกระทบ (impact investing) ซึ่งสามารถเกี่ยวพันได้ทั้งผลกระทบที่เกิดจากผู้รับการลงทุน (investee impact) และผลกระทบที่เกิดจากการดำเนินงานของผู้ลงทุน (investor impact) โดยทั้งสองส่วนนี้ เป็นแนวคิดที่แตกต่างกันและไม่ควรรวมเข้าด้วยกัน ผลกระทบจากผู้รับการลงทุน หมายถึง ผลลัพธ์เชิงบวกด้านสิ่งแวดล้อมหรือสังคมที่สร้างขึ้นโดยบริษัท โครงการ หรือสินทรัพย์นั้น ๆ ตัวอย่างเช่น การพัฒนาเทคโนโลยีใหม่เพื่อสนับสนุนการเกษตรยั่งยืน หรือผลิตภัณฑ์พลังงานหมุนเวียนใหม่สำหรับครัวเรือนที่มีรายได้น้อย ส่วนผลกระทบจากผู้ลงทุน เป็นผลมาจากการดำเนินงานของผู้ลงทุนเอง (การมีส่วนร่วมของผู้ลงทุน) ที่มีวัตถุประสงค์เพื่อจูงใจหรือส่งเสริมผลลัพธ์เหล่านั้น ตัวอย่างการดำเนินงานของผู้ลงทุน ได้แก่ การอุดหนุนเงินทุนใหม่ให้กับตลาดที่ยังขาดแคลน การเสนอเงื่อนไขทางการเงินที่ยืดหยุ่น การเข้าไปมีส่วนร่วมกับบริษัทที่รับการลงทุน โดยมีวัตถุประสงค์ชัดเจนในการสร้างผลกระทบเชิงบวก การให้ความช่วยเหลือที่ไม่ใช่ทางการเงิน เช่น การเสริมสร้างศักยภาพ ตลอดจนการส่งสัญญาณเพื่อขับเคลื่อนผลกระทบ
การสร้างผลกระทบเพิ่มเติมของผู้ลงทุน (Investor additionality) หมายถึง ขอบเขตที่ผลลัพธ์เชิงบวกนั้น สามารถระบุได้ว่าเป็นผลมาจาก contribution หรือการมีส่วนร่วมของผู้ลงทุนอย่างแท้จริง เพราะหากปราศจากการเข้าไปมีส่วนร่วมดังกล่าวแล้ว ผลลัพธ์นั้นจะไม่เกิดขึ้น หรือเกิดขึ้นในระดับต่ำ การพิสูจน์การสร้างผลกระทบเพิ่มเติมของผู้ลงทุน ยังถือเป็นเรื่องที่ท้าทายและยังคงเป็นกลไกที่กำลังพัฒนาในแวดวงการลงทุนเพื่อผลกระทบ ด้วยข้อจำกัดนี้ การใช้เหตุผลในเชิงทฤษฎีการเปลี่ยนแปลงที่อธิบายว่ากลยุทธ์และการดำเนินงานของการลงทุน จะมีส่วนช่วยให้เกิดผลกระทบตามที่กล่าวอ้างได้อย่างไร จึงเป็นหัวใจสำคัญในการทำข้อกล่าวอ้างด้านผลกระทบ
ความสามารถในการวัดผลได้ (Measurability) หมายถึง การติดตามความก้าวหน้าเพื่อการบรรลุวัตถุประสงค์ และการเผยแพร่ผลลัพธ์ที่แม่นยำและเป็นปัจจุบัน ตัวชี้วัดผลการดำเนินงานหลัก (KPIs) จะมุ่งเน้นไปที่ ผลผลิต (outputs เช่น ปริมาณการปล่อยก๊าซเรือนกระจก) ผลลัพธ์ (outcomes เช่น ปริมาณก๊าซเรือนกระจกที่หลีกเลี่ยงการปล่อยได้) หรือ ผลกระทบ (impact เช่น การปรับปรุงคุณภาพของดิน) ตัวชี้วัดด้านผลผลิตจะแสดงให้เห็นว่ากิจกรรมก่อให้เกิดอะไร (เช่น เงินทุนที่ถูกจัดสรรไป) แต่ไม่ได้แสดงว่าผู้คนหรือสิ่งแวดล้อมได้รับประโยชน์จากกิจกรรมนั้นจริงหรือไม่ และในระดับใด ซึ่งตัวชี้วัดผลผลิตจะมีความน่าเชื่อถือก็ต่อเมื่อยึดโยงกับเป้าหมายที่กำหนดไว้ล่วงหน้าอย่างชัดเจน ในทางกลับกัน ตัวชี้วัดด้านผลลัพธ์และผลกระทบจะมุ่งเน้นไปที่ประโยชน์ที่เกิดขึ้นจริงต่อโลก ต่อผู้คน หรือต่อสิ่งแวดล้อม และเมื่อมีการประเมินอย่างรัดกุมรองรับ ตัวชี้วัดเหล่านี้จะสอดคล้องกับการกล่าวอ้างด้านผลกระทบที่โดดเด่น ดีกว่าตัวชี้วัดด้านผลผลิต
4 สิ่งที่ควรทำ (Dos) สำหรับการกล่าวอ้างด้านผลกระทบของกองทุนและหุ้นกู้
- ควรระบุปัญหาสิ่งแวดล้อมหรือสังคมที่เป็นเป้าหมายให้ชัดเจน รวมถึงวิธีที่จะบรรลุและวัดผลกระทบที่ตั้งใจไว้
- ควรมีความชัดเจนในความมุ่งมั่น โดยอ้างอิงถึง ความตั้งใจ (intentionality) การสร้างผลกระทบเพิ่มเติม (additionality) และความสามารถในการวัดผล (measurability) พร้อมทั้งสื่อสารอย่างสม่ำเสมอ
- ควรระบุเกณฑ์ที่เกี่ยวข้องกับผลกระทบที่ใช้ในการคัดเลือกสินทรัพย์ให้ชัดเจน (เกณฑ์คุณสมบัติ เกณฑ์ขั้นต่ำ และวิธีการให้คะแนน) หากผลิตภัณฑ์มุ่งเป้าไปที่ผลกระทบจากผู้รับการลงทุน
- ควรเลือก KPI ด้านผลกระทบที่เกี่ยวข้อง และพิจารณากำหนดเป้าหมายไว้ล่วงหน้า พร้อมทั้งอธิบายว่า KPI เหล่านั้นใช้วัดผลผลิต ผลลัพธ์ หรือผลกระทบ ตลอดจนเปิดเผยข้อสมมติฐานและข้อจำกัดในเชิงระเบียบวิธีวิจัย
6 สิ่งที่ไม่ควรทำ (Don’ts) สำหรับการกล่าวอ้างด้านผลกระทบของกองทุนและหุ้นกู้
- ไม่ควรอ้างว่าสร้างผลกระทบเชิงบวก โดยไม่มีทฤษฎีการเปลี่ยนแปลงที่อธิบายอย่างชัดเจนว่าผลกระทบนั้นจะบรรลุได้อย่างไร
- ไม่ควรใช้การคัดกรองแบบตัดออก (exclusion-based screening) หรือตัวชี้วัดที่มุ่งเน้นความเสี่ยงด้าน ESG มาใช้แทนเกณฑ์ที่เกี่ยวข้องกับผลกระทบโดยตรง
- ไม่ควรติดฉลากผลิตภัณฑ์หรือรูปแบบการลงทุน ว่าเป็นประเภท “impact” เพียงเพราะประเภทของสินทรัพย์หรืออุตสาหกรรมเท่านั้น
- ไม่ควรรายงานข้อมูลแบบเลือกเฉพาะบางส่วน และไม่ควรละเลยวัตถุประสงค์ด้านผลกระทบที่มีพันธะผูกพันหรือ KPI ที่เคยเลือกไว้ล่วงหน้า
- ไม่ควรนำเสนอแนวคิดที่เกี่ยวข้องกับผลกระทบ โดยมิได้ทำความเข้าใจหรือแสดงให้ชัดเจนว่า แนวคิดเหล่านั้นถูกผนวกอยู่ในกลยุทธ์ของผลิตภัณฑ์จริงหรือไม่
- ไม่ควรใส่ข้อความปฏิเสธความรับผิดชอบ (disclaimers) ที่พยายามแยกผู้จัดการกองทุนหรือผู้ออกหุ้นกู้ ออกจากความรับผิดชอบต่อข้อมูลหรือข้อสมมติฐานด้านผลกระทบ โดยไม่อธิบายว่าข้อมูลเหล่านั้นได้รับการประเมินความน่าเชื่อถืออย่างไร
อนึ่ง เอกสารแนวทางปฏิบัติฉบับใหม่นี้ ถือเป็นเอกสารชุดที่ 3 ที่ ESMA ได้เปิดเผยเพื่อส่งเสริมความโปร่งใสและความสอดคล้องกันในการเปิดเผยข้อมูลที่เกี่ยวข้องกับความยั่งยืน หลังจากที่เคยออกฉบับแรก (เกี่ยวกับ ESG credentials) ในเดือนกรกฎาคม พ.ศ. 2568 ซึ่งเน้นเรื่องการอ้างอิงคุณสมบัติด้าน ESG เช่น คุณวุฒิ ฉลากการรับรอง การจัดระดับ และใบรับรอง ตามมาด้วยเอกสารชุดที่สอง (เกี่ยวกับ ESG strategies) ในช่วงต้นปี พ.ศ. 2569 สำหรับกองทุนที่มีการบูรณาการ ESG และกองทุนที่มีการคัดออกตามหลัก ESG
ผู้สนใจ สามารถดาวน์โหลดเอกสารแนวทางปฏิบัติฉบับใหม่ เกี่ยวกับ Impact Claims นี้ ได้ที่เว็บไซต์ ESMA
บทความอื่น ๆ ของผู้เขียน
การจัดทำข้อมูลความยั่งยืนที่เชื่อมโยงเข้ากับงบการเงิน
4 วิธีพาธุรกิจ SME ให้ลอยตัวเหนือวิกฤติ
ก้าวสำคัญสู่รายงานความยั่งยืนขนาดย่อม ฉบับ SMEs