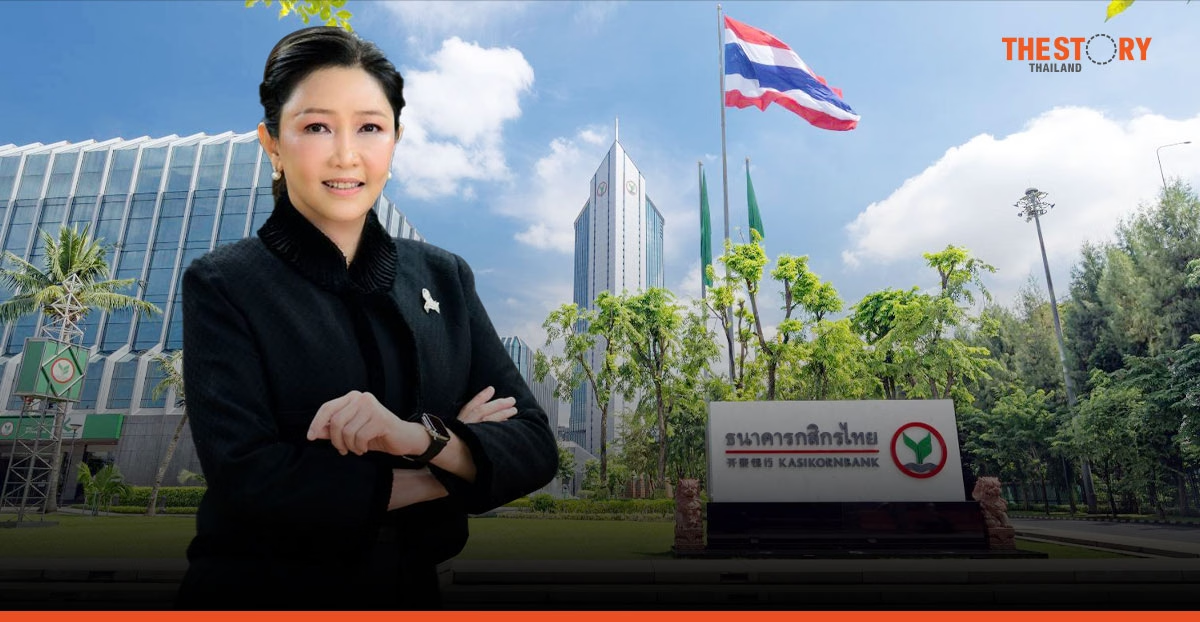
ธนาคารกสิกรไทย รายงานผลการดำเนินงานสำหรับงวด 9 เดือนแรกของปี 2569 มีกำไรสุทธิส่วนที่เป็นของธนาคารจำนวน 40,635 ล้านบาท เพิ่มขึ้นร้อยละ 3.43 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยหากไม่รวมรายได้จากค่าชดเชยมูลค่าเงินลงทุนที่เกิดขึ้นเพียงครั้งเดียวจำนวน 1,455 ล้านบาท กำไรสุทธิจะอยู่ที่ 39,311 ล้านบาท ซึ่งใกล้เคียงกับงวดเดียวกันของปีก่อน ท่ามกลางภาวะเศรษฐกิจไทยที่ฟื้นตัวแบบไม่ทั่วถึง (K-Shaped Recovery) และกำลังซื้อภาคครัวเรือนที่ยังเปราะบาง
ขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย เปิดเผยว่า เศรษฐกิจไทยในไตรมาส 3 ปี 2569 ได้รับแรงหนุนจากมาตรการกระตุ้นเศรษฐกิจ แต่การฟื้นตัวยังคงไม่กระจายตัวทั่วถึง โดยกิจกรรมทางเศรษฐกิจที่เกี่ยวเนื่องกับวัฏจักร AI ยังคงเป็นแรงขับเคลื่อนสำคัญ โดยเฉพาะการส่งออกสินค้าอิเล็กทรอนิกส์และการลงทุนในกลุ่มเศรษฐกิจดิจิทัล ขณะที่ภาคการท่องเที่ยวยังฟื้นตัวไม่เต็มที่ และภาคครัวเรือนยังเผชิญข้อจำกัดจากค่าครองชีพและภาระหนี้สูง สำหรับแนวโน้มไตรมาสสุดท้าย คาดว่ามาตรการกระตุ้นการบริโภคของภาครัฐอาจช่วยพยุงเศรษฐกิจได้บางส่วน แต่ผลบวกต่อภาพรวมทั้งปีมีจำกัดเนื่องจากข้อจำกัดด้านงบประมาณ ประกอบกับแรงกดดันจากภัยน้ำท่วมและความไม่แน่นอนในตะวันออกกลางที่ส่งผลให้ราคาพลังงานและต้นทุนการผลิตทรงตัวในระดับสูง
“ธนาคารกสิกรไทยยังคงมุ่งเน้นขับเคลื่อนยุทธศาสตร์ 3+1 และ Productivity ควบคู่กับกลยุทธ์ ‘ลูกค้าเป็นศูนย์กลาง’ ด้วยการให้ความสำคัญกับการเป็นธนาคารที่ให้ความเชื่อมั่นและความไว้วางใจต่อลูกค้า และพร้อมเคียงข้างเพื่อก้าวผ่านความท้าทายภายใต้บริบททางเศรษฐกิจที่มีความไม่แน่นอนสูง โดยธนาคารยังคงติดตามและประเมินสถานการณ์อย่างใกล้ชิด ตลอดจนสนับสนุนนโยบายภาครัฐอย่างเต็มที่ เพื่อสร้างการเติบโตอย่างสมดุล ด้วยความมุ่งมั่นในการส่งมอบคุณค่าที่ยั่งยืนแก่ผู้มีส่วนได้เสียทุกฝ่าย และสร้างผลตอบแทนที่มั่นคงแก่ผู้ถือหุ้นในระยะยาว”
ผลการดำเนินงานไตรมาส 3/2569
เมื่อเปรียบเทียบกับไตรมาส 2/2569 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคารจำนวน 12,720 ล้านบาท ลดลง 527 ล้านบาท หรือร้อยละ 3.98 สาเหตุหลักมาจากรายได้ที่มิใช่ดอกเบี้ยเกี่ยวกับเครื่องมือทางการเงินลดลงจากภาวะตลาดผันผวน และรายได้ค่าธรรมเนียมและบริการสุทธิลดลงร้อยละ 5.29 มาอยู่ที่ 9,841 ล้านบาท จากสภาวะตลาดและการปรับเปลี่ยนมาตรฐานการเก็บค่าธรรมเนียมใหม่ ด้านรายได้ดอกเบี้ยสุทธิอยู่ที่ 31,602 ล้านบาท ใกล้เคียงกับไตรมาสก่อนหน้า
ขณะที่ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ลดลงร้อยละ 4.14 อยู่ที่ 19,892 ล้านบาท จากการดำเนินกลยุทธ์เพิ่มประสิทธิภาพการดำเนินงาน (Productivity) ส่งผลให้ Cost to Income Ratio อยู่ที่ร้อยละ 41.75 นอกจากนี้ ธนาคารได้ตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ตามหลักความระมัดระวังจำนวน 10,329 ล้านบาท เพิ่มขึ้นร้อยละ 3.09 ส่งผลให้ Coverage Ratio ปรับเพิ่มขึ้นมาอยู่ที่ร้อยละ 177.90 เพื่อรองรับความเสี่ยงและความไม่แน่นอนในอนาคต
โครงสร้างรายได้และค่าใช้จ่ายงวด 9 เดือน
สำหรับผลการดำเนินงานงวด 9 เดือนแรกปี 2569 รายได้ดอกเบี้ยสุทธิมีจำนวน 94,992 ล้านบาท ลดลงร้อยละ 8.87 จากทิศทางอัตราดอกเบี้ยขาลงและการปรับลดอัตราดอกเบี้ยของธนาคารเพื่อช่วยเหลือสภาพคล่องให้แก่ลูกค้า ทำให้อัตราส่วนผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (NIM) อยู่ที่ร้อยละ 2.89 อย่างไรก็ตาม รายได้ที่มิใช่ดอกเบี้ยขยายตัวร้อยละ 21.51 มาอยู่ที่ 51,894 ล้านบาท ซึ่งมาช่วยชดเชยได้อย่างมีประสิทธิภาพ จากการเติบโตของบริการบริหารความมั่งคั่ง การจัดการกองทุน การลงทุน และบริการประกันภัย
ด้านค่าใช้จ่ายจากการดำเนินงานอื่น ๆ งวด 9 เดือนมีจำนวน 59,922 ล้านบาท ลดลงร้อยละ 3.07 โดยมี Cost to Income Ratio อยู่ที่ร้อยละ 40.79 ผ่านการเพิ่มประสิทธิภาพทั้งการบริหารทรัพยากรบุคคล การปรับปรุงกระบวนการ และการนำเทคโนโลยี AIมาประยุกต์ใช้ ทั้งนี้ คาดว่าค่าใช้จ่ายจะปรับตัวสูงขึ้นในไตรมาส 4 ตามปัจจัยทางฤดูกาล ด้านการตั้งสำรอง ECL งวด 9 เดือนมีจำนวน 30,171 ล้านบาท คิดเป็น Credit Cost ที่ร้อยละ 1.60 ซึ่งสอดคล้องกับเป้าหมายทางการเงินทั้งปีที่วางไว้ร้อยละ 1.40 – 1.60
ฐานะการเงินและคุณภาพสินทรัพย์
ณ วันที่ 30 กันยายน 2569 ธนาคารและบริษัทย่อยมีสินทรัพย์รวม 4,614,386 ล้านบาท เพิ่มขึ้นร้อยละ 1.22 จากสิ้นปี 2568 โดยหลักมาจากการเติบโตของสินเชื่อธุรกิจขนาดใหญ่ตามแนวทางการขยายสินเชื่ออย่างมีคุณภาพ และการเพิ่มขึ้นของเงินลงทุนสุทธิตามทิศทางตลาด ขณะที่รายการระหว่างธนาคารและตลาดเงินสุทธิลดลงจากการบริหารสภาพคล่อง
ด้านอัตราส่วนสินเชื่อด้อยคุณภาพ (%NPL gross) อยู่ที่ร้อยละ 3.18 ซึ่งธนาคารยังคงติดตามดูแลคุณภาพสินทรัพย์อย่างระมัดระวังใกล้ชิด และมี Coverage Ratio แข็งแกร่งขึ้นอยู่ที่ร้อยละ 177.90 ส่วนอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยง (CAR) ตามหลักเกณฑ์ Basel III อยู่ที่ร้อยละ 19.77 สะท้อนฐานเงินกองทุนที่เข้มแข็ง
ข่าวอื่น ๆ ที่น่าสนใจ
การีนาอัปเดต Free Fire ให้ผู้เล่นช่วยทีมได้แม้ถูกกำจัด
เมืองไทยประกันชีวิต X VitalLife รุกสุขภาพเชิงป้องกัน เสริมความคุ้มครองประกัน