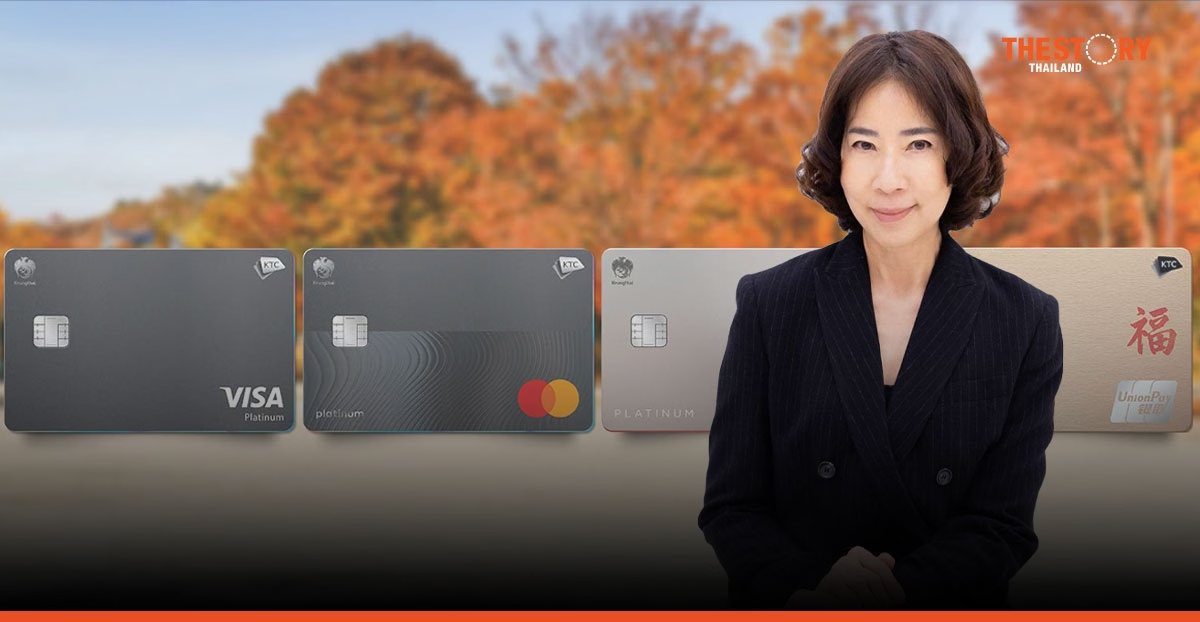
ท่ามกลางแรงกดดันจากภาวะเศรษฐกิจที่ฟื้นตัวไม่ทั่วถึง และกำลังซื้อผู้บริโภคที่ยังเปราะบาง ส่งผลต่อกิจกรรมทางเศรษฐกิจในหลายพื้นที่ กลุ่มบริษัทเคทีซียังคงรักษาการเติบโตของผลการดำเนินงานได้อย่างต่อเนื่องในไตรมาส 3/2569 โดยมีกำไรสุทธิ 2,125 ล้านบาท เติบโต 8.9% จากช่วงเดียวกันของปีก่อน และมีปริมาณการใช้จ่ายผ่านบัตรเครดิตในช่วง 9 เดือน เติบโต 4.7% สะท้อนความแข็งแกร่งของโมเดลธุรกิจ คุณภาพพอร์ตลูกหนี้ และประสิทธิภาพในการบริหารความเสี่ยง
พิทยา วรปัญญาสกุล ประธานเจ้าหน้าที่บริหาร บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ เคทีซี กล่าวว่า “ภาพรวมการเติบโตของอุตสาหกรรม ณ สิ้นไตรมาส 3 ปี 2569 ยังคงได้รับแรงกดดันจากภาวะเศรษฐกิจไทยที่ขยายตัวในระดับต่ำและฟื้นตัวไม่ทั่วถึง โดยเฉพาะในภาคครัวเรือนที่ยังเผชิญข้อจำกัดด้านกำลังซื้อจากภาระหนี้ที่อยู่ในระดับสูง และค่าครองชีพที่ยังเป็นปัจจัยกดดัน ส่งผลให้ผู้บริโภคมีความระมัดระวังในการใช้จ่ายและการก่อหนี้ใหม่มากขึ้น ขณะที่ความสามารถในการชำระหนี้ของลูกหนี้บางกลุ่มยังมีความเปราะบาง ทำให้ผู้ประกอบธุรกิจสินเชื่อหลายแห่งยังคงดำเนินนโยบายการปล่อยสินเชื่ออย่างรอบคอบ โดยให้ความสำคัญกับคุณภาพสินเชื่อและการบริหารความเสี่ยงเป็นหลัก”
ในสภาวะที่อุตสาหกรรมมีแนวโน้มขยายตัวอย่างค่อยเป็นค่อยไป เคทีซียังคงรักษาส่วนแบ่งตลาดในทุกผลิตภัณฑ์หลักไว้ได้อย่างแข็งแกร่ง โดยช่วง 8 เดือนแรกของปี 2569 เคทีซีรักษาส่วนแบ่งตลาดลูกหนี้สินเชื่อบุคคลไว้ใกล้เคียงระดับเดิมที่ 4.2% พร้อมขยายส่วนแบ่งตลาดลูกหนี้บัตรเครดิตจาก 14.5% เป็น 14.6% และส่วนแบ่งตลาดปริมาณการใช้จ่ายผ่านบัตรจาก 13.1% เป็น 13.3% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
พิทยา กล่าวต่อไปว่า “ผลการดำเนินงานในไตรมาส 3/2569 กลุ่มบริษัทเคทีซีมีกำไรสุทธิ 2,125 ล้านบาท และงวด 9 เดือน ปี 2569 มีกำไรสุทธิ 6,521 ล้านบาท โดยรักษาความแข็งแกร่งของโมเดลธุรกิจที่ให้ความสำคัญกับการเติบโตอย่างมีคุณภาพเป็นหลัก สร้างสมดุลระหว่างการขยายธุรกิจกับการบริหารความเสี่ยง ควบคู่กับการดูแลคุณภาพสินทรัพย์ให้อยู่ในระดับที่เหมาะสม ความท้าทายทางเศรษฐกิจไม่ใช่อุปสรรคต่อการเติบโต หากองค์กรมีวินัยในการบริหารความเสี่ยงและเข้าใจพฤติกรรมผู้บริโภคอย่างลึกซึ้ง การมีผลการดำเนินงานที่เติบโตต่อเนื่อง จึงสะท้อนความแข็งแรงของฐานสมาชิก คุณภาพพอร์ตลูกหนี้ และความสามารถในการปรับตัวให้สอดรับกับสภาวะตลาดที่เปลี่ยนแปลงอยู่ตลอดเวลา”
“ในส่วนของการขยายศักยภาพการนำเสนอความคุ้มครองผลิตภัณฑ์ประกันภัยผ่านช่องทางที่หลากหลาย ทั้งออฟไลน์และออนไลน์ เพื่อตอบโจทย์ความต้องการของกลุ่มเป้าหมายได้อย่างเหมาะสม และมีข้อเสนอที่สามารถแข่งขันได้ เคทีซีอยู่ระหว่างการเตรียมข้อมูลสำหรับการขอขึ้นทะเบียนกิจกรรมทางอิเล็กทรอนิกส์ สำหรับธุรกิจนายหน้าประกันภัย เพื่อเสนอขายกรมธรรม์ประกันภัยผ่านช่องทางอิเล็กทรอนิกส์ ซึ่งคาดว่าจะได้รับการอนุมัติจากหน่วยงานกำกับดูแลภายในไตรมาสสุดท้ายของปี 2569 นอกจากนี้ เมื่อวันที่ 25 สิงหาคม 2569 เคทีซีได้เข้าซื้อหุ้นสามัญของบริษัท วินเพอร์ฟอร์มานซ์ จำกัด ซึ่งเป็นพันธมิตรในงานติดตามหนี้ เข้ามาเป็นบริษัทย่อยของเคทีซี และเป็นบริษัทในกลุ่มธุรกิจทางการเงินของ บมจ. ธนาคารกรุงไทย เพื่อสนับสนุนแผนกลยุทธ์ในการบริหารต้นทุนการดำเนินงาน และสร้างรายได้ผ่านความร่วมมือของเคทีซีและบริษัทในกลุ่มธุรกิจทางการเงินของธนาคารในอนาคต” พิทยา กล่าว
สำหรับข้อมูล ณ วันที่ 30 กันยายน 2569 เทียบกับช่วงเดียวกันของปี 2568 เคทีซีมีฐานสมาชิกรวม 3,869,210 บัญชี เงินให้สินเชื่อแก่ลูกหนี้และดอกเบี้ยค้างรับรวม 107,717 ล้านบาท (ขยายตัว 0.8%) อัตราส่วนสินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อรวม (NPL) อยู่ที่ 1.92%
ทั้งนี้ แบ่งเป็น สมาชิกบัตรเครดิต 3,158,768 บัตร (เพิ่มขึ้น 8.8%) เงินให้สินเชื่อแก่ลูกหนี้บัตรเครดิตและดอกเบี้ยค้างรับรวม 70,055 ล้านบาท (ขยายตัว 0.9%) NPL บัตรเครดิตอยู่ที่ 1.21% ปริมาณการใช้จ่ายผ่านบัตร 9 เดือนของปี 2569 มูลค่า 229,884 ล้านบาท (ขยายตัว 4.7%) ด้านสมาชิกสินเชื่อบุคคลเคทีซีมี 710,442 บัญชี (เพิ่มขึ้น 0.8%) เงินให้สินเชื่อแก่ลูกหนี้สินเชื่อบุคคลและดอกเบี้ยค้างรับรวม 36,533 ล้านบาท (ขยายตัว 1.9%) NPL สินเชื่อบุคคลอยู่ที่ 2.65% ขณะที่พอร์ตลูกหนี้ตามสัญญาเช่ามีมูลค่า 1,130 ล้านบาท (ลดลง 30.6%) ตามนโยบายการหยุดปล่อยสินเชื่อประเภทนี้ตั้งแต่เดือนสิงหาคม 2566 เพื่อมุ่งเน้นการติดตามหนี้และบริหารจัดการพอร์ตที่มีอยู่เดิม
ในไตรมาส 3/2569 กลุ่มบริษัทมีรายได้รวม 6,917 ล้านบาท เพิ่มขึ้น 0.2% จากช่วงเดียวกันของปีก่อน โดยรายได้ดอกเบี้ยและรายได้ค่าธรรมเนียมเพิ่มขึ้น 1.1% และ 0.4% ตามลำดับ ขณะที่ค่าใช้จ่ายรวมลดลง 2.0% อยู่ที่ 4,256 ล้านบาท จากค่าใช้จ่ายทางการเงินที่ลดลง 16.4% ตามการบริหารต้นทุนอย่างมีประสิทธิภาพ และค่าใช้จ่ายในการบริหารที่ลดลง 1.2% ส่งผลให้ Cost to Income Ratio ในไตรมาส 3/2569 อยู่ที่ 35.3% ลดลงจาก 35.8% ในช่วงเดียวกันของปีก่อน ส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในไตรมาส 3 อยู่ที่ 1,457 ล้านบาท (เพิ่มขึ้น 0.9%) แต่สำหรับงวด 9 เดือน มีมูลค่า 4,155 ล้านบาท (ลดลง 8.9%)
ด้านเงินทุนและสภาพคล่อง กลุ่มบริษัทมีวงเงินกู้ยืมระยะสั้นที่ยังไม่เบิกใช้คงเหลือ (Available Credit Line) 19,880 ล้านบาท และมีภาระหนี้หุ้นกู้รวมถึงเงินกู้ยืมระยะยาวที่จะครบกำหนดชำระในไตรมาส 4/2569 จำนวน 9,130 ล้านบาท สะท้อนสภาพคล่องที่เพียงพอ โดยอัตราส่วนต้นทุนทางการเงินสำหรับงวด 9 เดือน ปี 2569 ลดลงมาอยู่ที่ 2.62% จาก 2.93% ในช่วงเดียวกันของปีก่อน สอดคล้องกับทิศทางอัตราดอกเบี้ยและต้นทุนการกู้ยืมใหม่ที่ต่ำลง ส่งผลให้ค่าใช้จ่ายทางการเงินอยู่ที่ 1,085 ล้านบาท ลดลง 16.2% (YoY)
พิทยา กล่าวเพิ่มเติมว่า “บริษัทยังคงมุ่งมั่นพัฒนาผลิตภัณฑ์ บริการ และสิทธิประโยชน์อย่างต่อเนื่อง ผ่านระบบงานที่จะสามารถนำเสนอสิทธิประโยชน์เฉพาะบุคคลได้อย่างแม่นยำและครบวงจรมากขึ้น เพื่อรองรับความต้องการของสมาชิกที่เปลี่ยนแปลงไป พร้อมปรับกลยุทธ์ให้สอดคล้องกับสภาวะแวดล้อมทางธุรกิจที่มีความผันผวน โดยกลุ่มบริษัทมุ่งยกระดับประสิทธิภาพการดำเนินงานสู่การเป็นองค์กรดิจิทัลอย่างเต็มรูปแบบ สร้างประสบการณ์ที่ดีให้แก่สมาชิก ควบคู่กับการบริหารจัดการองค์กรอย่างยืดหยุ่น พร้อมรับมือกับความท้าทายทางการแข่งขัน อีกทั้งรักษาความสัมพันธ์กับลูกค้าในระยะยาว”
นอกจากนี้ เคทีซียังดำเนินมาตรการช่วยเหลือลูกหนี้ตามแนวทางของธนาคารแห่งประเทศไทย (ธปท.) อย่างต่อเนื่อง โดยตั้งแต่วันที่ 1 กรกฎาคม 2569 เป็นต้นมา บริษัทได้ปรับลดค่าธรรมเนียมการเบิกถอนเงินสดด้วยบัตรเครดิตจาก 3.0% เหลือ 2.5% ของจำนวนเงินสดที่เบิกถอน ตามเกณฑ์มาตรฐานค่าบริการใหม่ของ ธปท. รวมถึงได้ลงนามความร่วมมือกับ บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) ใน “โครงการเทียบเท่าคลินิกแก้หนี้ by SAM” เพื่อช่วยเหลือลูกหนี้รายย่อยในการแก้ไขปัญหาหนี้ครัวเรือนอย่างเป็นระบบตั้งแต่วันที่ 1 กันยายน 2569 โดยประเมินว่ามาตรการทั้งหมดนี้จะไม่ส่งผลกระทบอย่างมีนัยสำคัญต่อภาพรวมผลการดำเนินงานของกลุ่มบริษัท
ข่าวอื่น ๆ ที่น่าสนใจ
เบทาโกรเข้าถือหุ้นใหญ่ Freshket รุก FoodTech ขยายอีคอมเมิร์ซกลุ่ม HORECA
เมืองไทยประกันชีวิต X VitalLife รุกสุขภาพเชิงป้องกัน เสริมความคุ้มครองประกัน