ปัญหามิจฉาชีพออนไลน์ไม่ได้หยุดอยู่ที่การโทรศัพท์หลอกให้เหยื่อโอนเงิน แต่พัฒนาเป็นเครือข่ายที่เชื่อมโยงตั้งแต่ฐานปฏิบัติการ คนทำงาน บัญชีม้า แพลตฟอร์มออนไลน์ ไปจนถึงเส้นทางเคลื่อนย้ายเงินผ่านระบบธนาคาร e-Money สินทรัพย์ดิจิทัล เงินสด ทอง และเงินตราต่างประเทศ ขณะที่เครือข่ายกระจายตัวข้ามพรมแดน ทำให้การจัดการไม่สามารถพึ่งตำรวจหรือธนาคารเพียงฝ่ายเดียว
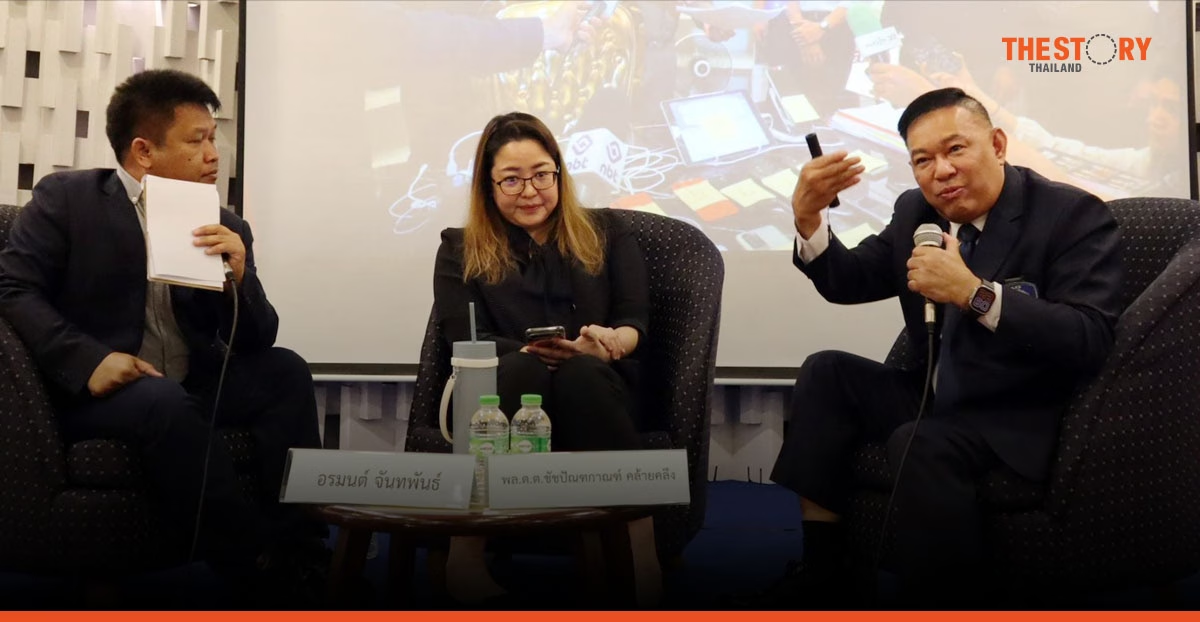
พล.ต.ต.ชัชปัณฑกาณฑ์ คล้ายคลึง รองผู้บัญชาการตำรวจสืบสวนสอบสวนอาชญากรรมทางเทคโนโลยี กองบัญชาการตำรวจสอบสวนกลาง และ อรมนต์ จันทพันธ์ ผู้อำนวยการอาวุโส ฝ่ายนโยบายคุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย ร่วมเสวนาหัวข้อ “Scam Economy: เมื่อมิจฉาชีพกลายเป็นอุตสาหกรรมข้ามชาติ ไทยจะรับมืออย่างไร” ให้กับผู้เข้ารับการอบรมหลักสูตรผู้บริหารยุทธศาสตร์การสื่อสารมวลชนระดับสูงด้านกิจการเสียงและกิจการโทรทัศน์ (บยสส.) รุ่นที่ 5 โดยชี้ให้เห็นโจทย์สำคัญว่า การไล่ตามมิจฉาชีพหลังเกิดเหตุ ไม่ทันกับความเร็วของเครือข่ายที่ปรับวิธีการและเส้นทางเงินได้ตลอด การรับมือจึงต้องเน้นการตรวจจับความผิดปกติ เชื่อมข้อมูลระหว่างหน่วยงาน และหยุดความเสียหายให้ได้เร็วขึ้น
Scam ข้ามพรมแดนคนไทยอยู่ในห่วงโซ่
พล.ต.ต.ชัชปัณฑกาณฑ์ กล่าวว่า ฐานปฏิบัติการขนาดใหญ่ของอาชญากรรมออนไลน์ไม่ได้อยู่ในประเทศไทย แต่กระจายอยู่ในประเทศเพื่อนบ้าน โดยเฉพาะพื้นที่ชายแดน ซึ่งมีทั้งอาคารที่เกี่ยวข้องกับเว็บพนันและการหลอกลวงออนไลน์อยู่ในพื้นที่เดียวกัน และเมื่อบางพื้นที่ถูกกดดันหรือกวาดล้าง เครือข่ายก็สามารถย้ายฐานหรือกระจายตัวไปยังพื้นที่อื่นได้
ปัญหาจึงไม่ได้จบลงเมื่อปิดสถานที่ใดสถานที่หนึ่ง เพราะเครือข่ายสามารถเปลี่ยนจากการรวมตัวในอาคารขนาดใหญ่ไปสู่การกระจายเป็นกลุ่มย่อย รวมถึงเปลี่ยนเทคโนโลยีที่ใช้เชื่อมต่อ เมื่อช่องทางเดิมถูกตัด ขณะเดียวกัน คนไทยยังเข้าไปอยู่ในกระบวนการ ทั้งในบทบาทแอดมิน เปิดบัญชีม้า ทำ KYC หรือทำหน้าที่อื่นในเครือข่าย
ความยากอยู่ที่เมื่อคนไทยถูกส่งกลับจากประเทศเพื่อนบ้าน แต่ละคนไม่ได้มีสถานะเหมือนกันทั้งหมด บางคนอาจถูกบังคับ ขณะที่บางคนอาจมีส่วนร่วมกับกระบวนการมาก่อน การคัดกรองจึงมีความสำคัญ แต่หากบุคคลนั้นยังไม่มีหมายจับ เจ้าหน้าที่ก็มีข้อจำกัดในการดำเนินการตามกฎหมาย
พล.ต.ต.ชัชปัณฑกาณฑ์ มองว่า อาชญากรรมประเภทนี้ต่างจากคดีทั่วไป เพราะหลักฐานไม่ได้อยู่เพียงในสถานที่เกิดเหตุ การสืบสวนต้องอาศัยข้อมูลจากหลายฝ่าย ทั้งธนาคาร ผู้ให้บริการโทรคมนาคม ผู้ให้บริการสินทรัพย์ดิจิทัล และแพลตฟอร์มออนไลน์ การประสานข้อมูลระหว่างหน่วยงานจึงกลายเป็นส่วนสำคัญของการตามเครือข่ายและเส้นทางเงิน
ปิดบัญชีม้า เงินย้ายหนีไปช่องทางใหม่
ฝั่งระบบการเงินกำลังเผชิญโจทย์เดียวกัน เมื่อการปิดช่องทางหนึ่งทำให้เงินย้ายไปหาอีกช่องทาง อรมนต์ อธิบายว่า ช่วงแรกการติดตามเงินเน้นการเชื่อมเส้นทางระหว่างบัญชีธนาคาร เมื่อพบว่ามิจฉาชีพย้ายไปใช้ e-Money ก็ต้องดึง e-Money เข้ามาเชื่อมข้อมูล เมื่อเงินไหลไปสินทรัพย์ดิจิทัล ก็ต้องขยายมาตรการตามไปยังช่องทางดังกล่าว
ระบบจึงพัฒนาจากการจัดการเฉพาะบัญชีที่พบในเส้นเงิน ไปสู่การจัดการระดับบุคคล หากพบว่าบุคคลหนึ่งมีลักษณะเข้าข่ายบัญชีม้า ระบบสามารถตรวจสอบบัญชีของบุคคลนั้นในหลายธนาคาร และนำมาตรการจำกัดการรับเงิน การนำเงินออก และการเปิดบัญชีใหม่มาใช้กับบัญชีที่เกี่ยวข้อง
ธนาคารยังพัฒนาการตรวจจับพฤติกรรมต้องสงสัยของบัญชีด้วยตัวเอง และนำข้อมูลมาแลกเปลี่ยนกันมากขึ้น เพราะบัญชีที่ธนาคารหนึ่งพบอาจเป็นเพียงส่วนหนึ่งของเครือข่ายเดียวกัน การเห็นข้อมูลร่วมกันจึงช่วยให้การตรวจจับไม่ได้หยุดอยู่ที่บัญชีเดียวหรือธนาคารเดียว
บัญชีนิติบุคคลเป็นโจทย์ที่ซับซ้อนขึ้น เพราะไม่สามารถใช้มาตรการเดียวกับบัญชีบุคคลได้ทั้งหมด เนื่องจากอาจกระทบธุรกิจที่ดำเนินการตามปกติ อรมนต์ ระบุว่า มีการทำงานร่วมกับกรมพัฒนาธุรกิจการค้า โดยนำข้อมูลที่เกี่ยวข้องกับบัญชีม้าไปตรวจสอบว่าบุคคลเหล่านั้นเป็นกรรมการหรือผู้ถือหุ้นในบริษัทใด และนำข้อมูลบริษัทที่มีความเสี่ยงกลับมาให้ตำรวจและธนาคารตรวจสอบเพิ่มเติม แต่การจัดการนิติบุคคลจำเป็นต้องอาศัยข้อมูลหลายด้านประกอบกันก่อนดำเนินมาตรการ
เงินหลุดระบบ 3-5 นาที เหยื่อรู้ตัวเฉลี่ย 20 ชั่วโมง
ช่องว่างที่สำคัญที่สุดของการต่อสู้กับ Scam Economy คือ “เวลา” เอรมนต์ ระบุว่า หลังเหยื่อโอนเงิน มิจฉาชีพสามารถนำเงินออกจากระบบได้ภายในประมาณ 3-5 นาที และในช่วงเวลาดังกล่าวเงินประมาณ 70% สามารถออกจากระบบไปแล้ว ขณะที่ข้อมูลที่ธนาคารแห่งประเทศไทยตรวจสอบพบว่า โดยเฉลี่ยเหยื่อใช้เวลาประมาณ 20 ชั่วโมงกว่าจะรู้ตัวและรายงานเหตุ
เมื่อความเร็วของคนร้ายกับเหยื่อห่างกันขนาดนี้ การรอให้เหยื่อรู้ตัวแล้วจึงเริ่มตามเงินย่อมไม่เพียงพอ ระบบจึงต้องเปลี่ยนจากการตามเงินเพียงอย่างเดียวไปสู่การป้องกันก่อนเกิดความเสียหาย
มาตรการที่นำมาใช้จึงมีทั้งการจำกัดวงเงินโอนออนไลน์ตามระดับความเสี่ยง การตรวจจับพฤติกรรมผิดปกติ และการค้นหา “เหยื่อที่ยังไม่รู้ตัว” หากพบว่าลูกค้ารายใดเคยโอนเงินไปยังบัญชีที่ภายหลังถูกระบุว่าเป็นบัญชีม้า ธนาคารสามารถส่งข้อความหรือโทรศัพท์ไปแจ้งเตือนเพื่อหยุดการโอนครั้งต่อไป โดยเฉพาะกรณีหลอกลงทุนที่มักไม่ได้หลอกให้โอนเงินก้อนใหญ่เพียงครั้งเดียว แต่ค่อย ๆ ให้เหยื่อโอนต่อเนื่องเป็นเวลาหลายวัน หลายสัปดาห์ หรือหลายเดือน
อรมนต์ ระบุว่า จากการโทรศัพท์ไปยังกลุ่มที่อาจเป็นเหยื่อ มีประมาณ 50% ที่รับสาย และในจำนวนผู้ที่รับสาย 70% ไม่มีการโอนเงินต่อ วิธีนี้จึงเป็นส่วนหนึ่งของการตัดวงจรก่อนที่ความเสียหายจะขยายตัว
ยิ่งปิดเส้นทางเงิน มิจฉาชีพยิ่งเปลี่ยนทางหนี
เมื่อระบบธนาคารเข้มขึ้น รูปแบบการเคลื่อนย้ายเงินก็เปลี่ยนตาม จากบัญชีธนาคารไปสู่ e-Money สินทรัพย์ดิจิทัล Payment Gateway เงินสด ทองคำ และเงินตราต่างประเทศ รวมถึงการกลับไปใช้วิธีที่ไม่ผ่านระบบออนไลน์
พล.ต.ต.ชัชปัณฑกาณฑ์ ยกตัวอย่างว่า การหลอกลวงบางกรณีเปลี่ยนจากการให้เหยื่อโอนเงินผ่าน Mobile Banking ไปเป็นการให้คนไปรับเงินสดถึงหน้าบ้านหรือหอพัก ก่อนส่งเงินต่อไปยังเครือข่าย ทำให้อาชญากรรมที่เริ่มจากออนไลน์ขยายไปสู่การทำงานภาคพื้นดินด้วย
อรมนต์ อธิบายว่า จุดที่ต้องจับตาจึงไม่ใช่เฉพาะการโอนระหว่างบัญชี แต่รวมถึง “ทางเข้าและทางออก” ระหว่างเงินที่มี Digital Footprint กับทรัพย์สินหรือเงินที่ติดตามได้ยากกว่า ไม่ว่าจะเป็นการถอนเงินสด ซื้อทอง แลกเงินตราต่างประเทศ หรือเปลี่ยนไปเป็นสินทรัพย์ดิจิทัล เพราะเมื่อช่องทางหนึ่งถูกควบคุม เครือข่ายจะหาช่องทางอื่นทันที
ธนาคารแห่งประเทศไทยจึงเพิ่มการตรวจสอบธุรกรรมเงินสดขนาดใหญ่ รวมถึงพฤติกรรมที่ไม่สอดคล้องกับข้อมูลของเจ้าของบัญชี หากข้อมูลอาชีพและรายได้ของบุคคลหนึ่งไม่สอดคล้องกับปริมาณเงินที่ไหลผ่านบัญชี ก็เป็นสัญญาณที่ต้องตรวจสอบเพิ่มเติม รวมถึงการกำกับ Payment Gateway ให้รู้จักร้านค้าที่ใช้บริการ เพื่อดูว่าธุรกรรมที่เกิดขึ้นสอดคล้องกับธุรกิจจริงหรือไม่
จากตามบัญชีม้า สู่หาเหยื่อก่อนรู้ตัว
ที่ผ่านมา การตรวจจับส่วนใหญ่ใช้กฎและรูปแบบพฤติกรรมที่เคยพบ แต่ปัญหาคือมิจฉาชีพเปลี่ยนวิธีการได้ตลอด อรมนต์ กล่าวว่า ทิศทางต่อไปคือการใช้ AI และ Machine Learning วิเคราะห์ข้อมูลธุรกรรมจำนวนมาก รวมถึงพฤติกรรมการใช้งาน เพื่อประเมินว่าธุรกรรมใดผิดไปจากพฤติกรรมปกติของเจ้าของบัญชี หรือบัญชีใดมีลักษณะใกล้เคียงกับบัญชีม้า
เป้าหมายจึงไม่ใช่รอให้เกิดความเสียหายแล้วค่อยตามเงิน แต่ต้องตรวจจับความผิดปกติให้เร็วพอที่จะเตือนหรือหยุดธุรกรรมก่อนเงินออกไป ขณะเดียวกัน การเชื่อมต่อข้อมูลระหว่างธนาคารก็กำลังพัฒนาให้เร็วขึ้น จากเดิมที่ต้องใช้คนส่งต่อข้อมูลเส้นเงิน ไปสู่การเชื่อมต่อผ่าน API เพื่อให้ข้อมูลเดินทางระหว่างธนาคารและระงับเงินได้เร็วขึ้น
โจทย์นี้ยิ่งสำคัญเมื่อ AI ถูกนำมาใช้เป็นเครื่องมือของมิจฉาชีพ ทั้งการทำ Deepfake เลียนแบบใบหน้าและเสียงบุคคล ไปจนถึงการสร้างการประชุมเสมือนเพื่อหลอกผู้บริหารให้สั่งโอนเงิน อรมนต์ ระบุว่า ธนาคารแห่งประเทศไทยกำลังให้ธนาคารทดสอบว่า Mobile Banking สามารถรับมือกับ Deepfake ได้หรือไม่ ขณะที่รูปแบบการหลอกเริ่มขยายจากประชาชนทั่วไปไปสู่บริษัทและผู้บริหารองค์กร
แพลตฟอร์มจุดอ่อนที่ยังตัดวงจร Scam ไม่ขาด
แม้ระบบการเงินจะเพิ่มมาตรการควบคุมมากขึ้น แต่ช่องทางที่มิจฉาชีพใช้เข้าถึงเหยื่อยังเป็นโจทย์ใหญ่ พล.ต.ต.ชัชปัณฑกาณฑ์ ชี้ว่า การปิดเว็บไซต์ บัญชี หรือเนื้อหาที่เกี่ยวข้องกับการพนันและการหลอกลวงยังมีข้อจำกัด ข้อมูล ณ วันเสวนา)ระบุว่าจาก URL ที่เสนอให้ปิดมากกว่า 7 ล้าน URL ในช่วง 8 เดือน สามารถปิดได้ประมาณ 2 ล้าน URL ขณะที่มากกว่า 5 ล้าน URL ยังไม่ถูกปิด
ปัญหานี้สะท้อนข้อจำกัดของการจัดการแพลตฟอร์มต่างประเทศ เพราะตำรวจไม่สามารถสั่งปิดได้โดยตรง แต่ต้องผ่านกระบวนการและหน่วยงานที่เกี่ยวข้อง ขณะที่เนื้อหาหลอกลวงยังสามารถเข้าถึงประชาชนได้ต่อเนื่อง
อรมนต์ อธิบายว่า กรอบกฎหมายที่ปรับเพิ่มเติมได้ขยายผู้เกี่ยวข้องจากระบบการเงินไปสู่ผู้ให้บริการโทรศัพท์ Social Media Platform และ Digital Asset พร้อมนำหลักการร่วมรับผิดชอบมาใช้ หากผู้ให้บริการไม่ดำเนินการตามเกณฑ์ที่กำหนดและทำให้เกิดความเสียหาย ก็อาจต้องร่วมรับผิดชอบ โดยศาลเป็นผู้พิจารณาว่าจะรับผิดชอบในระดับใด
แนวคิดนี้ทำให้การรับมือ Scam Economy ไม่ได้วางภาระไว้กับเหยื่อหรือธนาคารเพียงฝ่ายเดียว แต่พยายามกระจายความรับผิดชอบไปยังผู้ที่อยู่ในห่วงโซ่ทั้งหมด ตั้งแต่ช่องทางที่มิจฉาชีพเข้าถึงเหยื่อ ไปจนถึงช่องทางที่ใช้รับและเคลื่อนย้ายเงิน
จากตามจับหลังเกิดเหตุ สู่ระบบที่ต้องป้องกันก่อนเงินหาย
การตามเงินกลับคืนหลังเกิดเหตุยังทำได้จำกัด พล.ต.ต.ชัชปัณฑกาณฑ์ ระบุว่า ในช่วง 5 ปี ประชาชนไทยมีความเสียหายจากอาชญากรรมออนไลน์ประมาณ 180,000 ล้านบาท มีผู้เสียหายที่แจ้งความประมาณ 1.37 ล้านคน ขณะที่เงินที่สามารถคืนให้ผู้เสียหายได้ทันทีอยู่ที่ 541 ล้านบาท ส่วนอรมนต์ประเมินว่า เมื่อดูจากข้อมูลที่มี สัดส่วนเงินที่สามารถนำกลับคืนได้อยู่ในระดับ 10 กว่าเปอร์เซ็นต์
ความเร็วในการแจ้งเหตุจึงมีผลโดยตรงต่อโอกาสระงับเงิน ทั้งสองฝ่ายย้ำว่า เมื่อรู้ตัวว่าถูกหลอก เบอร์แรกที่ควรโทรคือ 1441 เพราะการเดินทางไปโรงพักหรือธนาคารก่อนอาจทำให้เสียเวลา ขณะที่เงินสามารถถูกเคลื่อนออกไปภายในไม่กี่นาที
ภาพรวมจากการเสวนาจึงชี้ว่า การรับมือ Scam Economy ไม่สามารถวัดผลจากจำนวนการจับกุมหรือจำนวนบัญชีที่ถูกปิดเพียงอย่างเดียว เพราะเครือข่ายนี้ปรับตัวตามมาตรการตลอดเวลา ปิดบัญชีธนาคารก็ย้ายไป e-Money ปิด e-Money ก็ไปสินทรัพย์ดิจิทัล เข้มการโอนออนไลน์ก็กลับมาใช้เงินสด ทอง หรือคนรับเงินภาคพื้นดิน
โจทย์ของไทยจึงอยู่ที่การทำให้ข้อมูลระหว่างตำรวจ ธนาคาร ผู้ให้บริการโทรคมนาคม ผู้ให้บริการสินทรัพย์ดิจิทัล หน่วยงานกำกับ และแพลตฟอร์มเชื่อมถึงกันเร็วกว่าเดิม เพื่อเปลี่ยนจากการวิ่งตามเงินที่หายไปแล้ว เป็นการตรวจพบความผิดปกติก่อนเงินออกจากระบบ พร้อมกับทำให้ประชาชนรู้ว่าจะต้องทำอะไรทันทีเมื่อเริ่มสงสัยว่ากำลังถูกหลอก
เพราะใน Scam Economy ความได้เปรียบไม่ได้อยู่ที่ว่าใครตามเงินเก่งกว่า แต่อยู่ที่ว่าใครเห็นความผิดปกติและหยุดวงจรได้ก่อนที่เงินจะถูกเคลื่อนออกไปในเวลาเพียงไม่กี่นาที
ข่าวอื่น ๆ ที่น่าสนใจ
AWS เปิดมุมมอง Security 101 ยุค AI จากตรวจเป็นรอบ สู่การป้องกันต่อเนื่อง
จาก HPC สู่ National Impact เปลี่ยนพลังคำนวณเป็นขีดความสามารถของไทย