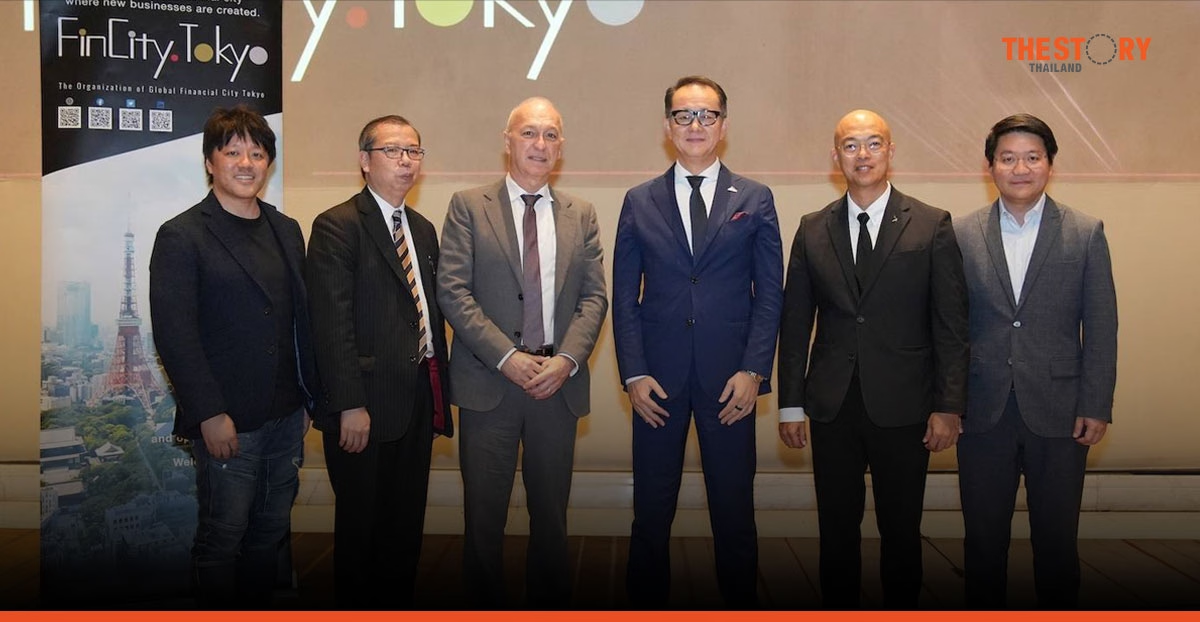
การท่องเที่ยว การลงทุนในอสังหาริมทรัพย์ และบริการทางการเงินเพื่อการค้า เป็นโอกาสสำคัญที่ไทยกับญี่ปุ่นสามารถร่วมกันพัฒนาผ่านเทคโนโลยีการเงินดิจิทัล ตั้งแต่การรวมข้อมูลท่องเที่ยวและการชำระเงินไว้ในแอปพลิเคชันเดียว การเปิดช่องทางลงทุนผ่านโทเคนดิจิทัล ไปจนถึงการลดภาระงานและต้นทุนของผู้ประกอบการรายเล็ก ประเด็นเหล่านี้ถูกหยิบยกขึ้นในวงเสวนาหัวข้อ “เงินดิจิทัลแห่งอนาคต สู่การเติบโตไร้พรมแดน: เจาะลึกระเบียงความร่วมมือการเงินดิจิทัล ไทย-ญี่ปุ่น” ซึ่งจัดโดยฟินซิตี้.โตเกียว ทั้งนี้ การนำการบริการมาใช้งานยังต้องอาศัยความร่วมมือด้านกฎระเบียบ มาตรฐานการเชื่อมต่อ และความปลอดภัย เพื่อให้การทำธุรกรรมระหว่างสองประเทศสะดวกขึ้นและได้รับความเชื่อมั่นจากผู้ใช้บริการ
FinCity.Tokyo คือ องค์กรศูนย์กลางการเงินโลกของโตเกียว ซึ่งมีบทบาทสำคัญในการผลักดันกรุงโตเกียวให้เป็นเป้าหมายการลงทุนระดับโลก โดยการมาจัดงานที่กรุงเทพฯ ครั้งนี้ก็เพื่อเชื่อมโยงโอกาสทางธุรกิจและสร้างระเบียงความร่วมมือ (Corridor) ระหว่างตลาดทุนและฟินเทคของโตเกียวกับประเทศไทย
แอปท่องเที่ยวไทย–ญี่ปุ่นเชื่อมข้อมูลตั๋วและการชำระเงิน
ชลเดช เขมะรัตนา นายกสมาคมฟินเทคประเทศไทย (TFA) และ ประธานเจ้าหน้าที่บริหาร บริษัท หลักทรัพย์ วีบูลล์ ประเทศไทย มองว่า การท่องเที่ยวเป็นจุดเริ่มต้นที่น่าสนใจสำหรับความร่วมมือด้านการชำระเงินระหว่างไทยกับญี่ปุ่น โดยระบุว่า ในปีที่ผ่านมามีนักท่องเที่ยวไทยเดินทางไปญี่ปุ่นประมาณ 1 ล้านคน ขณะที่นักท่องเที่ยวญี่ปุ่นเดินทางมาไทยประมาณ 8 แสนคน จำนวนผู้เดินทางระหว่างกันเปิดโอกาสให้ทั้งสองประเทศพัฒนาบริการที่ตอบโจทย์การใช้งานจริง และนำเงินในรูปแบบโทเคนหรือสินทรัพย์ในรูปแบบโทเคนมาใช้สนับสนุนกิจกรรมท่องเที่ยวได้
ข้อเสนอของชลเดช คือ การพัฒนาแอปพลิเคชันที่รวมข้อมูลท่องเที่ยว บัตรโดยสารรถไฟ และบัตรเข้าชมสถานที่ต่าง ๆ ไว้ด้วยกัน เพื่อลดความยุ่งยากในการใช้บริการ โดยเฉพาะอุปสรรคด้านภาษาที่นักท่องเที่ยวต้องเผชิญ พร้อมนำเทคโนโลยีแสดงข้อมูลเสมือนจริง หรือ AR และการสแกนคิวอาร์โค้ดมาประยุกต์ใช้กับแหล่งท่องเที่ยวและกิจกรรมทางวัฒนธรรม จากนั้นจึงพัฒนาระบบชำระเงินให้รองรับบริการเหล่านี้ แนวทางเดียวกันสามารถนำมาออกแบบสำหรับนักท่องเที่ยวญี่ปุ่นที่เดินทางมาไทยได้เช่นกัน
การเชื่อมการชำระเงินระหว่างสองประเทศยังต้องมีองค์ประกอบรองรับมากกว่าตัวแอปพลิเคชัน ชลเดชอธิบายว่า หากมีสเตเบิลคอยน์สกุลบาทและสกุลเยนที่พัฒนาบนโครงสร้างพื้นฐานและมาตรฐานที่เชื่อมต่อกันได้ ก็มีโอกาสนำมาแลกเปลี่ยนระหว่างกัน แต่ต้องพิจารณากฎระเบียบที่เกี่ยวข้อง รวมถึงมีผู้ให้บริการแลกเปลี่ยนหรือผู้ดูแลสภาพคล่องเสนออัตราแลกเปลี่ยนด้วย เขามองว่าเทคโนโลยีสามารถช่วยลดต้นทุน เพิ่มความโปร่งใสในการเสนอราคา และลดภาระการรายงานข้อมูลได้ หากองค์ประกอบเหล่านี้พร้อมทำงานร่วมกัน
โทเคนอสังหาริมทรัพย์ เปิดโอกาสลงทุนไทย–ญี่ปุ่น
ทาเคชิ คิโตะ ผู้อำนวยการ GFTN ญี่ปุ่น กล่าวว่า จุดแข็งของโตเกียวอยู่ที่ขนาดของตลาดทุนและตลาดประกันภัย รวมถึงเงินทุนจำนวนมากในระบบ ขณะที่ทั้งไทยและญี่ปุ่นต่างมีตัวอย่างการนำสินทรัพย์จริง เช่น อสังหาริมทรัพย์ มาออกเป็นโทเคนดิจิทัลแล้ว การเชื่อมความร่วมมือระหว่างสองประเทศจึงอาจขยายโอกาสลงทุนข้ามพรมแดนได้ โดยต้องมีระบบชำระเงินและชำระราคาที่รองรับการลงทุนเหล่านั้น เพื่อให้การเคลื่อนย้ายเงินทุนและการทำธุรกรรมดำเนินไปได้อย่างมีประสิทธิภาพ
คิโตะมองว่า เงินจำนวนมากที่ยังคงอยู่ในบัญชีธนาคารของญี่ปุ่นมีโอกาสเข้าสู่การลงทุนใหม่ ๆ รวมถึงในประเทศไทย โดยเฉพาะเมื่อญี่ปุ่นเผชิญภาวะเงินเฟ้อและผ่านพ้นช่วงดอกเบี้ยศูนย์หรือติดลบมาแล้ว
ขณะที่ชลเดชเสนอภาพความร่วมมือในอีกด้านว่า นักลงทุนญี่ปุ่นอาจสนใจลงทุนในอสังหาริมทรัพย์ไทยผ่านโทเคน และนักลงทุนไทยก็อาจสนใจโทเคนที่เกี่ยวข้องกับโรงแรมหรือคอนโดมิเนียมในญี่ปุ่น เช่น โตเกียวและโอซาก้า ข้อเสนอเหล่านี้ยังเป็นโอกาสที่ต้องพัฒนาต่อ ทั้งรูปแบบการลงทุนและกฎเกณฑ์ที่รองรับ
ประโยชน์ของการนำสินทรัพย์มาออกเป็นโทเคน ยังอยู่ที่ความสามารถในการแบ่งการลงทุนให้มีขนาดเล็กลง และออกแบบเงื่อนไขผลตอบแทนได้หลากหลาย ชลเดชยกตัวอย่างการกำหนดดอกเบี้ยให้สัมพันธ์กับรายได้ของกิจการ หรือการจ่ายผลตอบแทนให้เชื่อมโยงกับกำไร รวมถึงการแบ่งการลงทุนตามระดับความเสี่ยงและผลตอบแทน เขามองว่าความสามารถเหล่านี้ อาจช่วยขยายการเข้าถึงผลิตภัณฑ์ที่เดิมมีให้กับนักลงทุนรายใหญ่ ไปสู่นักลงทุนในวงกว้างขึ้น และเปิดพื้นที่ให้ผู้ประกอบการพัฒนารูปแบบการระดมทุนที่เหมาะกับธุรกิจ
การเงินดิจิทัลช่วยเอสเอ็มอีเข้าถึงทุนและลดภาระงาน
ดร.ศุภกร สิทธิไชยรักษา การผู้อำนวยการใหญ่ สำนักงานส่งเสริมเศรษฐกิจดิจิทัล (depa) กล่าวว่า การเงินดิจิทัลที่กำหนดเงื่อนไขการทำงานได้ด้วยโปรแกรม มีโอกาสช่วยให้ธุรกิจเข้าถึงแหล่งเงินทุนได้ดีขึ้น พร้อมลดต้นทุนบางส่วนของการดำเนินงาน เช่น การจัดทำรายงานตามข้อกำหนดที่อาจดำเนินการได้เกือบอัตโนมัติ ซึ่งเป็นภาระสำคัญของผู้ประกอบการรายเล็ก ส่วนบทบาทของ depa คือการสนับสนุนทั้งผู้พัฒนาเทคโนโลยีและผู้ใช้งาน ให้ธุรกิจมีโอกาสทดลองบริการและประเมินประโยชน์ ก่อนตัดสินใจนำมาใช้ต่อ รวมถึงประสานหน่วยงานที่เกี่ยวข้อง เพื่อสนับสนุนการทดสอบบริการใหม่
คิโตะเสนอให้ไทยกับญี่ปุ่น ผลักดันความร่วมมือด้านบริการทางการเงินเพื่อการค้าระหว่างประเทศ หรือ Trade Finance ให้เข้าใกล้การใช้งานเชิงพาณิชย์มากขึ้น โดยเห็นว่า ทั้ง 2 ประเทศมีปริมาณการค้าระหว่างกันสูง และมีธนาคารในไทยที่เชื่อมโยงกับระบบการเงินญี่ปุ่นอยู่แล้ว อีกทั้งญี่ปุ่นยังมีการทดสอบด้านนี้ร่วมกับสตาร์ตอัปภายใต้กรอบทดลองของหน่วยงานกำกับดูแล จึงควรร่วมกันเติมองค์ประกอบที่ยังขาด เพื่อพัฒนาบริการที่นำไปใช้กับธุรกรรมจริงได้
กฎระเบียบและมาตรฐานร่วมเงื่อนไขเชื่อมการเงินข้ามประเทศ
เงื่อนไขสำคัญของการขยายธุรกิจเหล่านี้ คือการลดช่องว่างด้านกฎระเบียบ ชลเดชกล่าวว่า นอกจากความแตกต่างระหว่างไทยกับญี่ปุ่นแล้ว ไทยยังมีความแตกต่างระหว่างกฎหมาย ที่กำกับสินทรัพย์แบบเดิมกับสินทรัพย์ดิจิทัล ทั้งเงื่อนไขการประกอบธุรกิจ ภาษี และสิ่งที่สามารถออกเสนอขายได้ เขาเสนอให้การออกสินทรัพย์ประเภทเดียวกัน มีหลักเกณฑ์ที่สอดคล้องกันมากขึ้น ไม่ว่าจะเลือกออกในรูปแบบเดิมหรือรูปแบบดิจิทัล เพื่อให้ผู้ประกอบการดำเนินธุรกิจภายใต้เงื่อนไขที่เท่าเทียม และเอื้อต่อการหารือความร่วมมือกับต่างประเทศ
เท็ตสึยะ อิโนอุเอะ หัวหน้าฝ่ายวิจัยนโยบาย ของฟินซิตี้.โตเกียว และ โซนี่ ไฟแนนเซียล กรุ๊ป กล่าวว่า ไทยมีประสบการณ์ที่ญี่ปุ่นสามารถเรียนรู้ได้จากการพัฒนามาตรฐานคิวอาร์โค้ด และความร่วมมือของภาคการเงิน ในการสร้างระบบรองรับการชำระเงินร่วมกัน แต่การเชื่อมบริการระหว่างประเทศ ยังต้องประสานทั้งมาตรฐานข้อมูล เทคโนโลยี และการกำกับดูแล โดยเฉพาะการป้องกันการฟอกเงิน การต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย และการคุ้มครองข้อมูล พร้อมแลกเปลี่ยนประสบการณ์ด้านสกุลเงินดิจิทัล ที่ออกโดยธนาคารกลาง เพื่อให้ระบบที่แต่ละประเทศพัฒนาขึ้นสามารถทำงานร่วมกันได้
ข้อมูลจาก IMARC Group คาดการณ์ว่า ตลาดฟินเทคญี่ปุ่นจะมีมูลค่าเกือบ 33,000 ล้านดอลลาร์สหรัฐภายในปี 2577 ครอบคลุมบริการการเงินดิจิทัลหลายด้าน ทั้งการชำระเงิน การลงทุน และเทคโนโลยีสำหรับสถาบันการเงิน สะท้อนพื้นที่ให้ผู้ประกอบการไทยสำรวจพันธมิตรและโอกาสธุรกิจใหม่ โดยเป็นการคาดการณ์ตลาดฟินเทคโดยรวม
ด้าน ยาสุโตะ วาตานาเบะ ผู้อำนวยการ สำนักงานวิจัยเศรษฐกิจมหภาคอาเซียน+3 กล่าวในการบรรยายว่า การเชื่อมระบบชำระเงินในภูมิภาค ต้องอาศัยมาตรฐานขั้นต่ำที่สอดคล้องกัน และการยอมรับร่วมกัน โดยเฉพาะธุรกรรมมูลค่าสูง ที่ต้องจัดการทั้งสภาพคล่อง หลักประกัน การชำระราคา และความเสี่ยง แต่ละประเทศสามารถคงรูปแบบระบบ และแนวนโยบายที่เหมาะกับตนเองได้ หากมีกลไกที่ช่วยให้ระบบเหล่านั้นเชื่อมต่อกัน และมีกฎเกณฑ์รองรับส่วนที่เกี่ยวข้องอย่างชัดเจน ความร่วมมือจึงต้องครอบคลุมทั้งโครงสร้างพื้นฐานทางการเงิน กลไกตลาด และการกำกับดูแล
รับมือภัยไซเบอร์และการฟอกเงิน สร้างความเชื่อมั่นผู้ใช้
ความสะดวกในการเคลื่อนย้ายเงิน ยังต้องมาพร้อมความสามารถในการรับมืออาชญากรรมทางการเงิน คิโตะเตือนว่า เมื่อการชำระเงินรวดเร็วและง่ายขึ้น ผู้ก่อเหตุก็อาจใช้ประโยชน์จากระบบเดียวกัน ทำให้การติดตามเงินข้ามประเทศยากขึ้น ความร่วมมือจึงต้องครอบคลุมการแลกเปลี่ยนข้อมูล การประสานหน่วยงานกำกับดูแล และการทำงานร่วมกันของภาคเอกชน
ขณะที่ศุภกรเน้นว่า โครงสร้างพื้นฐานที่เชื่อมถึงกัน อาจได้รับผลกระทบจากจุดอ่อนในส่วนใดส่วนหนึ่ง จึงต้องตรวจพบความเสี่ยงให้รวดเร็ว แจ้งข้อมูลแก่ผู้ใช้ และมีความชัดเจนเรื่องเขตอำนาจในการจัดการปัญหา
ด้านอิโนอุเอะ กล่าวเพิ่มเติมว่า กรอบกำกับสเตเบิลคอยน์ของญี่ปุ่นครอบคลุมทั้งผู้ออก ผู้ให้บริการแลกเปลี่ยน และผู้ให้บริการที่เกี่ยวข้อง โดยมีข้อกำหนดด้านการป้องกันการฟอกเงิน การต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย การคุ้มครองข้อมูล และการป้องกันการฉ้อโกง อย่างไรก็ดี ประสิทธิผลของกฎเกณฑ์ในทางปฏิบัติยังเป็นเรื่องที่ต้องติดตาม โดยเฉพาะความพร้อมของผู้ให้บริการ ในการปฏิบัติตามข้อกำหนดที่เข้มงวด เช่นเดียวกับที่ภาคธนาคารดำเนินการมาอย่างต่อเนื่อง
เสนอแฮกกาธอนไทย–ญี่ปุ่น ต่อยอดบริการการเงินดิจิทัล
สำหรับพัฒนาการในช่วง 2-3 ปีข้างหน้า ชลเดชคาดว่า จะเห็นการนำ AI มาใช้กับบริการชำระเงินมากขึ้น เช่น การสื่อสารกับ AI ผ่านแอปธนาคารหรือกระเป๋าเงินดิจิทัล รวมถึงแอปที่รวมการชำระเงินและการลงทุนไว้ด้วยกัน พร้อมรองรับการลงทุนข้ามประเทศและการแบ่งลงทุนเป็นหน่วยย่อย
ส่วนคิโตะมองว่า ระบบชำระเงินจะเชื่อมเข้ากับขั้นตอนทางธุรกิจมากขึ้น และบางธุรกรรมอาจเกิดขึ้นได้ทันทีผ่านการทำงานของโปรแกรม
ก้าวต่อไปที่ชลเดชเสนอ คือการให้ภาครัฐ เอกชน หน่วยงานกำกับดูแล และผู้พัฒนาเทคโนโลยีมาร่วมออกแบบและทดลองบริการผ่านกิจกรรมแฮกกาธอน โดยอาจเริ่มจากการชำระเงินเพื่อการท่องเที่ยว ซึ่งมีผู้ใช้งานและความต้องการชัดเจน
ด้าน depa พร้อมสนับสนุนกิจกรรมลักษณะนี้ ขณะที่คิโตะต้องการเห็นผลลัพธ์ที่ต่อยอดสู่ธุรกิจได้จริง และ อิโนอุเอะเสนอให้มีการหารืออย่างสม่ำเสมอ เกี่ยวกับการชำระเงินที่เกี่ยวข้องกับการค้า ห่วงโซ่อุปทาน และธุรกรรมมูลค่าสูง เพื่อให้ความร่วมมือที่ฟินซิตี้.โตเกียวเชื่อมขึ้น สามารถพัฒนาเป็นบริการที่ตอบโจทย์ประชาชนและภาคธุรกิจของทั้งสองประเทศ
ข่าวอื่น ๆ ที่น่าสนใจ
ประธานาธิบดีสิงคโปร์ เตือน AI เพิ่มผลิตภาพ แต่การจ้างงานอาจไม่โตตาม
Binance TH ชี้คริปโทก้าวข้ามยุคเทรด เมื่อบล็อกเชนพลิกโฉมสู่โครงสร้างพื้นฐานการเงินโลก
InnovestX มองไตรมาส 4 ยังลงทุนได้ แต่ต้องเลือกมากขึ้น รับดอกเบี้ยสูง-น้ำมันกดดันตลาด