ผลประกอบการของบริษัท ปตท. จำกัด (มหาชน) หรือ PTT ในไตรมาสที่ 3 ปี 2569 เติบโตเมื่อเทียบกับปีก่อน แม้กำไรจะลดลงจากไตรมาสก่อนหน้า โดยมีธุรกิจก๊าซและธุรกิจซื้อขายสินค้าเป็นส่วนหนึ่งที่ช่วยหนุนผลประกอบการ
ข้อมูลจากทีม Wealth Research หลักทรัพย์บัวหลวง ระบุว่า PTT รายงานกำไรสุทธิไตรมาสที่ 3 ปี 2569 จำนวน 40,553 ล้านบาท เพิ่มขึ้น 105% YoY แต่ลดลง 23% QoQ หากไม่รวมรายการพิเศษ บริษัทมีกำไรจากธุรกิจหลัก 56,301 ล้านบาท เพิ่มขึ้นประมาณ 5 เท่า YoY และลดลง 11% QoQ โดยผลประกอบการเป็นไปตามที่ทีมวิเคราะห์คาดการณ์ และสูงกว่าที่ตลาดคาด 9%
ธุรกิจก๊าซและซื้อขายสินค้าช่วยหนุนกำไร
ปัจจัยที่ทำให้กำไรจากธุรกิจหลักเพิ่มขึ้นเมื่อเทียบกับปีก่อน มาจากกำไรของธุรกิจก๊าซ ธุรกิจสำรวจและผลิตปิโตรเลียม ธุรกิจซื้อขายน้ำมัน ธุรกิจโรงกลั่น และธุรกิจปิโตรเคมีที่เพิ่มขึ้น รวมถึงส่วนแบ่งกำไรที่สูงขึ้น ค่าใช้จ่ายดอกเบี้ยและอัตราภาษีที่ลดลง
อย่างไรก็ตาม เมื่อเทียบกับไตรมาสก่อน กำไรจากธุรกิจก๊าซ ธุรกิจโรงกลั่น ธุรกิจปิโตรเคมี และธุรกิจไฟฟ้าปรับตัวลดลง ขณะที่ค่าใช้จ่ายในการขายและบริหารเพิ่มขึ้น รวมถึงส่วนแบ่งกำไรลดลงและอัตราภาษีสูงขึ้น
สำหรับธุรกิจก๊าซ มีกำไรจากการดำเนินงานก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย จำนวน 16,500 ล้านบาท เพิ่มขึ้น 18% YoY แต่ลดลง 33% QoQ ส่วนธุรกิจซื้อขายสินค้ามีกำไรเพิ่มขึ้นทั้งเมื่อเทียบกับปีก่อนและไตรมาสก่อน จากปริมาณขายและอัตรากำไรที่สูงขึ้น
คาดกำไรไตรมาส 4 เพิ่มขึ้นจากปีก่อน
คาดว่ากำไรจากธุรกิจหลักของ PTT ในไตรมาสที่ 4 ปี 2569 จะเพิ่มขึ้นจากช่วงเดียวกันของปีก่อน โดยมีแนวโน้มผลประกอบการที่ดีขึ้นจากธุรกิจก๊าซ ธุรกิจสำรวจและผลิตปิโตรเลียม ธุรกิจโรงกลั่น และธุรกิจปิโตรเคมี
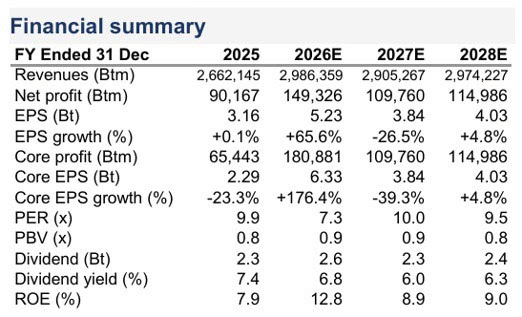
สำหรับผลประกอบการ 9 เดือนแรกของปี 2569 บริษัทมีกำไรสุทธิ 118,826 ล้านบาท คิดเป็น 80% ของประมาณการกำไรสุทธิทั้งปีที่ 149,326 ล้านบาท ซึ่งคาดว่าจะเพิ่มขึ้น 66% YoY นักวิเคราะห์จึงคงประมาณการกำไรดังกล่าวไว้ตามเดิมฐานะการเงินแข็งแกร่ง หนุนเงินปันผล
อีกปัจจัยที่ให้ความสำคัญคือฐานะการเงินของ PTT โดย ณ สิ้นเดือนกันยายน 2569 บริษัทมีเงินสดในมือ 432,000 ล้านบาท และมีอัตราส่วนหนี้สินสุทธิต่อส่วนของผู้ถือหุ้นประมาณ 0.28 เท่า ซึ่งลดลงจาก 0.29 เท่า ณ สิ้นเดือนมิถุนายน
นักวิเคราะห์มองว่าฐานะการเงินที่แข็งแกร่งและกำไรที่สม่ำเสมอจากธุรกิจก๊าซ จะช่วยลดความผันผวนจากการเปลี่ยนแปลงของราคาสินค้าโภคภัณฑ์ และเอื้อต่อการรักษาอัตราผลตอบแทนเงินปันผลให้อยู่ในช่วง 6–7%
คงคำแนะนำซื้อ ราคาเป้าหมาย 48 บาท
คงคำแนะนำ “ซื้อ” หุ้น PTT โดยให้ราคาเป้าหมาย 48 บาท จากราคาหุ้น ณ วันที่ 12 พฤศจิกายน 2569 ที่ 38.25 บาท พร้อมมองว่าการเติบโตของกำไรจากธุรกิจหลักในไตรมาสที่ 4 ปี 2569 เป็นปัจจัยที่อาจช่วยหนุนราคาหุ้น นอกจากนี้ มูลค่าหุ้นยังอยู่ในระดับไม่แพงเมื่อเทียบกับค่าเฉลี่ยในอดีต
ที่มา: บทวิเคราะห์ PTT ทีม Wealth Research หลักทรัพย์บัวหลวง ฉบับวันที่ 13 พฤศจิกายน 2569
บทความอื่น ๆ ของผู้เขียน
ททท. ปรับกลยุทธ์ท่องเที่ยวปี 2570 มุ่งเพิ่มการใช้จ่าย หนุนรายได้เติบโต 5%
เงินต่างชาติยังมีโอกาสหนุนหุ้นไทยต่อ ใน 3 เดือนข้างหน้า
คัดหุ้นกำไรถูกปรับขึ้น แต่ราคายังไม่ขึ้นตาม