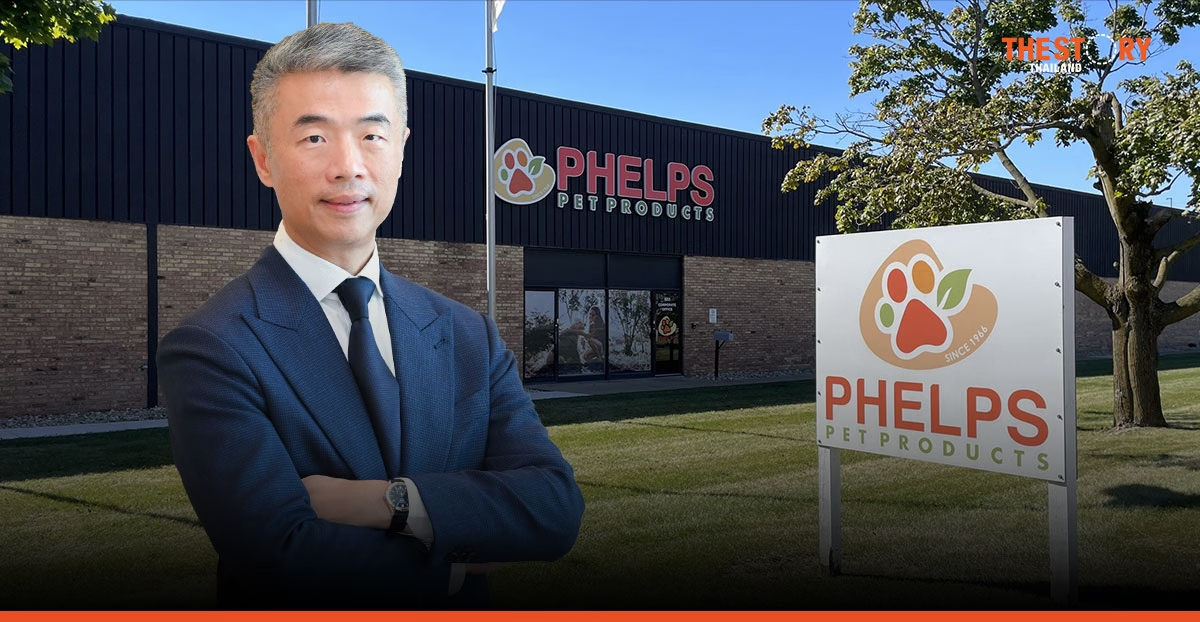
ไอ-เทลเข้าซื้อกิจการ เฟลป์ส เพ็ท โปรดักส์ (Phelps Pet Products) ในสหรัฐอเมริกา ด้วยมูลค่ากิจการ 160 ล้านดอลลาร์สหรัฐ เพิ่มฐานผลิตแห่งแรกนอกประเทศไทยและขยายจากความเชี่ยวชาญด้านอาหารแมวชนิดเปียกสู่ผลิตภัณฑ์สำหรับสุนัข การลงทุนครั้งนี้เพิ่มทั้งประเภทสินค้าและโอกาสเข้าถึงลูกค้าในตลาดหลักของบริษัท โดยจะเริ่มรวมผลประกอบการของเฟลป์สในงบการเงินตั้งแต่เดือนพฤศจิกายน 2569 ส่วนประโยชน์เพิ่มเติมจากการพัฒนาสินค้าและขยายตลาดร่วมกัน ผู้บริหารคาดว่าจะเริ่มเห็นชัดในปี 2571 หลังใช้ปีแรกปรับการทำงานของทั้งสองบริษัทให้เข้ากัน
รอย ชาน ประธานเจ้าหน้าที่บริหาร บริษัท ไอ-เทล คอร์ปอเรชั่น จำกัด (มหาชน) หรือ ITC เปิดเผยว่า บริษัทเข้าซื้อหุ้นทั้งหมดของบริษัท เฟลป์ส อินดัสทรีส์ แอลแอลซี หรือเฟลป์ส เพ็ท โปรดักส์ ผ่านบริษัท ไอ-เทล อเมริกาส์ อิงค์ โดยตกลงราคาและโอนเงินไปต่างประเทศเรียบร้อยแล้ว ถือว่าปิดการซื้อกิจการแล้วในภาพรวม เหลือรายละเอียดบางส่วนที่ต้องรอสรุปตัวเลขและดำเนินการต่ออีกประมาณ 2–3 เดือน หลักในการเลือกซื้อกิจการคือการหาธุรกิจที่มีสินค้าหรือความสามารถมาเสริมสิ่งที่ไอ-เทลยังไม่มี และสนับสนุนการเติบโตในระยะยาว
ไอ–เทลเพิ่มฐานผลิตสหรัฐฯเข้าถึงลูกค้าตลาดหลัก
ก่อนซื้อเฟลป์ส ไอ-เทลมีโรงงาน 2 แห่งในประเทศไทย การลงทุนครั้งนี้เพิ่มโรงงานอีก 2 แห่งในรัฐอิลลินอยส์และวิสคอนซินของสหรัฐฯ มีกำลังการผลิตสูงสุดรวมประมาณ 22,680 ตันต่อปี ทำให้บริษัทมีฐานผลิตอยู่ใกล้ลูกค้ามากขึ้น โดยรายได้ของไอ-เทลในครึ่งแรกปี 2569 มาจากอเมริกาเหนือประมาณ 60% ตามด้วยเอเชีย โอเชียเนียและออสเตรเลียประมาณ 25% และยุโรปประมาณ 15%
รอยคาดว่า การเข้ามาของเฟลป์ส จะทำให้สัดส่วนรายได้จากอเมริกาเหนือเพิ่มขึ้น แต่บริษัทยังเดินหน้าขยายธุรกิจในภูมิภาคอื่น รวมถึงยุโรปที่เริ่มเห็นผลจากการลงทุนตั้งสำนักงานและเพิ่มความสามารถด้านห่วงโซ่อุปทานในช่วงที่ผ่านมา
นอกจากฐานผลิต เฟลป์สยังเพิ่มความเชี่ยวชาญด้านสินค้าให้ไอ-เทล ซึ่งมีจุดแข็งด้านอาหารแมวชนิดเปียก ขณะที่เฟลป์สถนัดผลิตภัณฑ์สำหรับสุนัข ทั้งขนมสไตล์เนื้ออบแห้ง อาหารอบแห้งด้วยลมในอุณหภูมิต่ำ และผลิตภัณฑ์โภชนาการเฉพาะด้าน เฟลป์สก่อตั้งในปี 2509 มีสูตรผลิตภัณฑ์มากกว่า 550 สูตร และมีลูกค้าที่ซื้อขายอยู่มากกว่า 50 ราย ครอบคลุมผู้ค้าปลีกและแบรนด์อาหารสัตว์เลี้ยงในสหรัฐฯ แคนาดา และตลาดต่างประเทศ จึงเป็นการเพิ่มความสามารถที่แตกต่างจากธุรกิจเดิมของไอ-เทล
รูปแบบธุรกิจของเฟลป์สยังใกล้เคียงกับไอ-เทล เพราะรายได้ส่วนใหญ่เป็นการรับจ้างผลิต โดย 58% มาจากการผลิตให้แบรนด์ของผู้ค้าปลีก อีก 41% มาจากกลุ่มเจ้าของแบรนด์และผู้นำเข้า ส่วนแบรนด์ของเฟลป์สเองมีสัดส่วนเพียง 1% นายรอยกล่าวว่า ฐานลูกค้าของทั้งสองบริษัทซ้ำกันน้อยมาก จึงมีโอกาสนำสินค้าของแต่ละฝ่ายไปเสนอให้ลูกค้าของอีกบริษัท รวมถึงใช้ความรู้ด้านโภชนาการแมวของไอ-เทลช่วยเฟลป์สพัฒนาสินค้าสำหรับแมว ขณะเดียวกัน ไอ-เทลก็สามารถเรียนรู้จากความเชี่ยวชาญด้านผลิตภัณฑ์สุนัขของเฟลป์สเพื่อนำมาพัฒนาสินค้าร่วมกันได้
เฟลป์สเสริมธุรกิจขนมสุนัข รับความต้องการสินค้าจากธรรมชาติ
การซื้อเฟลป์สช่วยให้ไอ-เทลขยายธุรกิจในตลาดขนมสุนัข ซึ่งมีขนาดใหญ่กว่าตลาดขนมแมว ข้อมูล Euromonitor ระบุว่า ตลาดโลกในหมวดขนมและอาหารสำหรับผสมหรือโรยอาหารสุนัขมีมูลค่าประมาณ 17,000 ล้านดอลลาร์สหรัฐในปี 2568 คิดเป็นราว 70% ของตลาดหมวดเดียวกันสำหรับสุนัขและแมวรวมกัน โดยคาดว่าตลาดรวมจะเติบโตเฉลี่ยประมาณ 4% ต่อปีระหว่างปี 2568–2574 ทั้งนี้ ตัวเลขดังกล่าวคำนวณด้วยมูลค่าเงินดอลลาร์คงที่ปี 2569 สำหรับไอ-เทล ขนมสัตว์เลี้ยงมีสัดส่วน 20% ของยอดขายอาหารสัตว์เลี้ยงในครึ่งแรกปี 2569 อยู่แล้ว
รอย กล่าวว่า ความต้องการขนมสัตว์เลี้ยง ได้รับแรงสนับสนุนจากเจ้าของที่มองสัตว์เลี้ยงเป็นสมาชิกในครอบครัว และใช้ขนมระหว่างเล่นหรือทำกิจกรรมร่วมกัน ขณะเดียวกัน ผู้ซื้อให้ความสำคัญกับส่วนผสมจากธรรมชาติ ความชัดเจนของข้อมูลบนฉลาก และผลิตภัณฑ์ที่ผ่านกระบวนการแปรรูปน้อยลง ซึ่งสอดคล้องกับความเชี่ยวชาญของเฟลป์สด้านผลิตภัณฑ์ ที่เน้นโปรตีนและใช้ส่วนผสมจากธรรมชาติ ส่วนไอ-เทลเองยังพัฒนาสินค้าต่อเนื่อง โดยเปิดตัวผลิตภัณฑ์ใหม่กว่า 400 รายการในช่วงมกราคมถึงมิถุนายน 2569
เริ่มรวมงบเฟลป์สพ.ย. 2569 รับรู้เต็มปี 2570
ผลที่จะเกิดขึ้นในระยะใกล้ คือการนำผลประกอบการของเฟลป์ส เข้ารวมในงบการเงินของไอ-เทลตั้งแต่เดือนพฤศจิกายน 2569 รอยประเมินจากยอดขายเฉลี่ยของเฟลป์ส ที่ประมาณเดือนละ 6–6.5 ล้านดอลลาร์สหรัฐว่า รายได้ที่จะเข้ามาในช่วง 2 เดือนสุดท้ายของปีนี้ จะอยู่ที่ประมาณ 12–13 ล้านดอลลาร์สหรัฐ ก่อนรวมผลประกอบการเต็มปีในปี 2570 โดยเฟลป์สมียอดขายสุทธิปี 2568 อยู่ที่ 70.3 ล้านดอลลาร์สหรัฐ เพิ่มขึ้นจาก 57.6 ล้านดอลลาร์สหรัฐในปี 2567 และมียอดขายเติบโตเฉลี่ย 25.6% ต่อปีระหว่างปี 2566–2568
ด้านความสามารถทำกำไร เฟลป์สมีอัตรากำไรขั้นต้น 16.4% ในปี 2568 เท่ากับปีก่อนหน้า ขณะที่อัตรากำไรจากการดำเนินงานเพิ่มจาก 8.8% เป็น 9.5% รอย กล่าวว่า เฟลป์สยังมีแนวโน้มเติบโตเป็นเลข 2 หลักในปี 2569 แต่ต้องติดตามผลประกอบการในช่วงที่เหลือของปีต่อไป สำหรับปี 2570 ไอ-เทลจะรวมผลประกอบการของเฟลป์สเต็มปี ส่วนผลประโยชน์เพิ่มเติมจากการทำงานร่วมกันยังต้องใช้เวลา และไม่ควรนำมารวมเป็นความคาดหวังเดียวกับรายได้จากธุรกิจที่ซื้อเข้ามา
ปีแรกเน้นปรับการทำงาน คาดเห็นผลร่วมกันชัดปี 2571
รอย ระบุว่า การซื้อกิจการเป็นเพียงขั้นแรก ส่วนงานสำคัญหลังจากนั้น คือการทำให้ทั้ง 2 บริษัททำงานร่วมกันได้ เนื่องจากต่างฝ่ายมีวัฒนธรรมองค์กร รูปแบบการทำงาน และกระบวนการผลิตของตนเอง ปี 2570 จึงจะให้น้ำหนักกับการปรับโครงสร้างองค์กร ขั้นตอนภายใน และการประสานงานด้านการขายและการผลิต มากกว่าคาดหวังผลประโยชน์เพิ่มเติมเป็นตัวเลขอย่างมีนัยสำคัญ แม้ทั้งสองฝ่ายจะมีพื้นฐานเป็นธุรกิจรับจ้างผลิตเหมือนกัน ซึ่งผู้บริหารเชื่อว่าจะช่วยให้แนวคิดในการดำเนินธุรกิจสอดคล้องกันได้
อีกข้อจำกัด คือระยะเวลาพัฒนาสินค้าใหม่ ซึ่งจากประสบการณ์ของไอ-เทลใช้เวลาประมาณ 18–24 เดือน บริษัทจึงคาดว่าประโยชน์จากการพัฒนาผลิตภัณฑ์และขยายธุรกิจร่วมกันจะเริ่มเห็นชัดในปี 2571 ขณะที่โอกาสทำงานร่วมกันด้านการจัดซื้อ การผลิต และห่วงโซ่อุปทานยังต้องศึกษารายละเอียดก่อนกำหนดแผนและประเมินผลเป็นตัวเลข รอยยอมรับว่า การรวมกิจการมีความเสี่ยง และยังมีเรื่องที่ต้องเรียนรู้เพิ่มเติม บริษัทจึงวางให้การปรับการทำงานร่วมกันเป็นภารกิจหลักของปีแรก โดยคาดว่าการลงทุนครั้งนี้จะใช้เวลาคืนทุนตั้งแต่ 10 ปีขึ้นไป
ริค รัฟโฟโล ประธานเจ้าหน้าที่บริหาร บริษัท เฟลป์ส เพ็ท โปรดักส์ กล่าวว่า การนำความเชี่ยวชาญในตลาดอเมริกาเหนือของเฟลป์สมารวมกับเครือข่ายระดับโลกและความรู้ด้านโภชนาการสัตว์เลี้ยงของไอ-เทล จะเพิ่มโอกาสนำเสนอสินค้าและบริการแก่ลูกค้าของทั้งสองบริษัท รวมถึงพัฒนาผลิตภัณฑ์ใหม่ เพื่อช่วยให้ลูกค้าสร้างสรรค์สินค้าและขยายส่วนแบ่งตลาดได้ โดยทั้งสองบริษัทมีประสบการณ์ในอุตสาหกรรมสัตว์เลี้ยงมายาวนาน และมีความเชี่ยวชาญด้านการผลิตและจัดหาวัตถุดิบที่สามารถนำมาใช้สนับสนุนกันได้
ภาษีนำเข้าเป็นเหตุผลรองยังต้องศึกษาต้นทุนผลิต
แม้การมีโรงงานในสหรัฐฯ จะเปิดทางให้ผลิตสินค้าในประเทศและไม่เกิดภาษีนำเข้าสำหรับสินค้าที่ผลิตที่นั่น แต่นายรอยย้ำว่า ภาษีเป็นเหตุผลรองของการซื้อเฟลป์ส เพราะบริษัทมองการเพิ่มสินค้า ความสามารถในการผลิต และโอกาสเติบโตระยะยาวเป็นหลัก อีกทั้งการผลิตในสหรัฐฯ ไม่ได้หมายความว่าต้นทุนจะต่ำกว่าการผลิตในไทยตามส่วนต่างภาษีโดยอัตโนมัติ เนื่องจากต้องพิจารณาต้นทุนวัตถุดิบและต้นทุนด้านอื่นร่วมด้วย ขณะที่โรงงานของเฟลป์สและไอ-เทลใช้กระบวนการผลิตต่างกัน ทีมงานจึงต้องศึกษาก่อนว่าจะใช้ฐานผลิตที่มีอยู่ร่วมกันได้อย่างไร
ตั้งเป้ารายได้ 1,500 ล้านดอลลาร์ ปี 2573
การซื้อเฟลป์สเป็นส่วนหนึ่งของแผนขยายธุรกิจไอ-เทล ซึ่งตั้งเป้ารายได้จากการเติบโตของธุรกิจเดิมที่ 1,000 ล้านดอลลาร์สหรัฐภายในปี 2573 และหวังเพิ่มรายได้จากการซื้อกิจการอีก 500 ล้านดอลลาร์สหรัฐ รวมเป็น 1,500 ล้านดอลลาร์สหรัฐ อย่างไรก็ตาม นายรอยย้ำว่า รายได้ส่วนที่จะมาจากการซื้อกิจการเป็นเป้าหมายที่ยืดหยุ่นได้ เพราะแต่ละกิจการต้องมีความเหมาะสมและสนับสนุนความสำเร็จในระยะยาว โดยบริษัทยังศึกษาการลงทุนต่อเนื่อง รวมถึงกิจการแห่งหนึ่งในจีน และมุ่งพิจารณาธุรกิจการผลิตและแบรนด์เป็นหลัก
ข่าวอื่น ๆ ที่น่าสนใจ
ยศชนัน ตั้งเป้าดึงทุนเอกชน 2 หมื่นล้าน ต่อยอดวิจัย สู่เศรษฐกิจใหม่
New S-Curve ไทย: ส่งออกโตแต่ฟื้นไม่ทั่วถึง เอกชนเสนอทางเพิ่มรายได้ธุรกิจไทย