AI กำลังเปิดโอกาสให้บริการทางการเงินเข้าถึงคนได้กว้างขึ้น ตั้งแต่ผู้ที่ยังไม่มีบัญชีในระบบ ไปจนถึงผู้มีความมั่งคั่งที่ยังได้รับคำปรึกษาไม่ทั่วถึง โดยช่วยให้ผู้ให้บริการประเมินข้อมูลลูกค้า ลดต้นทุน และขยายการให้คำแนะนำ ขณะเดียวกัน การลดงานธุรการยังช่วยให้ที่ปรึกษามีเวลาดูแลลูกค้ามากขึ้น แต่การนำเทคโนโลยีมาใช้กับข้อมูลส่วนตัวและเงินออม ต้องมีคนตรวจสอบและรับผิดชอบต่อคำแนะนำ เพื่อสร้างความไว้วางใจในการใช้บริการ
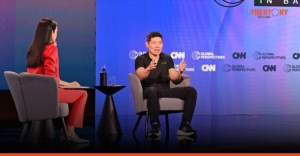
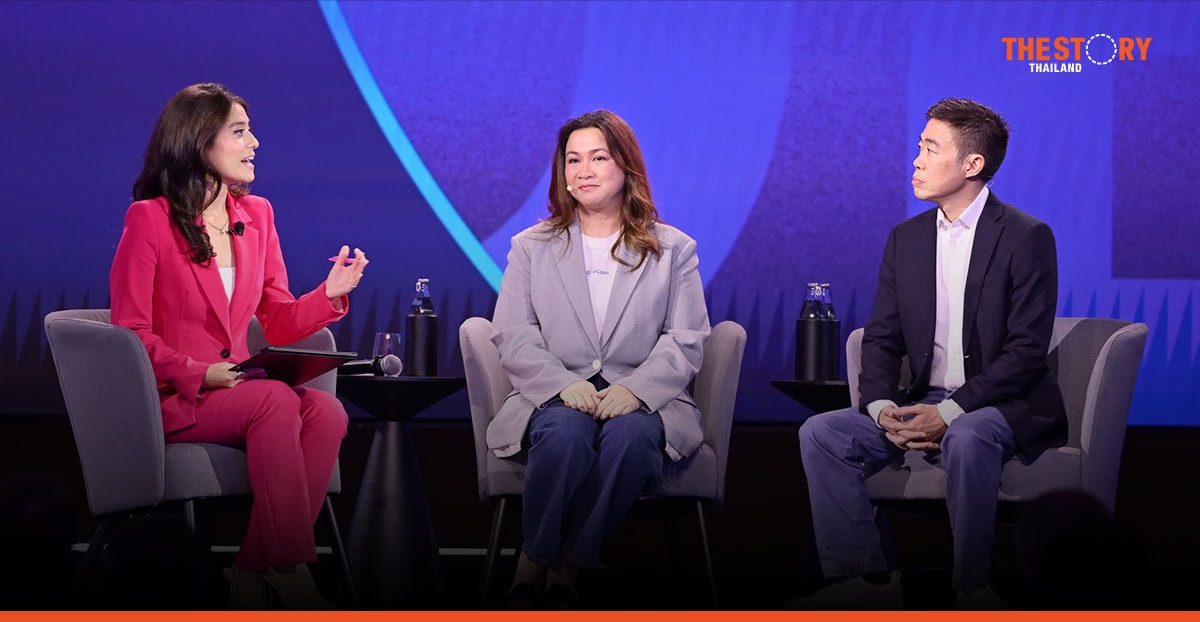
มาร์ธา ซาซอน ประธานและประธานเจ้าหน้าที่บริหาร MYNT บริษัทผู้ให้บริการ GCash ในฟิลิปปินส์ และ อลัน เลา ประธานกรรมการบริหาร Growhill Wealth แพลตฟอร์มบริหารความมั่งคั่งที่ใช้ AI ร่วมแลกเปลี่ยนมุมมองในช่วงเสวนา Democratising Wealth in the Age of AI บนเวที CNN Global Perspectives ที่กรุงเทพฯ ทั้งสองชี้ให้เห็นอุปสรรคในการเข้าถึงบริการของลูกค้าต่างกลุ่ม และบทบาทของ AI ในการช่วยให้คนเหล่านี้ได้รับบริการที่เหมาะสมมากขึ้น ตั้งแต่การเข้าสู่ระบบการเงินจนถึงการดูแลความมั่งคั่ง
AI ช่วยคนเข้าไม่ถึงธนาคารเข้าสู่ระบบ
มาร์ธา กล่าวว่า อุปสรรคสำคัญของการสร้างความมั่งคั่งในฟิลิปปินส์คือการเข้าถึงบริการ โดยประชากรประมาณครึ่งหนึ่งมีบัญชีธนาคารหรือบัญชีทางการเงิน ส่วนอีกครึ่งหนึ่งยังไม่มีบัญชีในระบบ คนกลุ่มนี้จึงต้องได้รับโอกาสเข้าสู่ระบบการเงินก่อนที่จะเริ่มสร้างความมั่งคั่งได้ สำหรับ MYNT การใช้ AI มีความสำคัญต่อการขยายบริการไปถึงประชาชนหลายล้านคนที่ยังไม่ได้รับบริการหรือได้รับบริการไม่เพียงพอ
เธออธิบายว่า AI ช่วยให้ผู้ให้บริการรู้จักและมีข้อมูลเกี่ยวกับคนกลุ่มนี้มากขึ้น เมื่อเข้าสู่ระบบแล้ว จึงสามารถเริ่มประเมินคะแนนเครดิตและพิจารณาความน่าเชื่อถือได้ การมีข้อมูลให้ผู้ให้บริการนำมาประเมิน เป็นจุดเริ่มต้นของการสร้างความไว้วางใจ และเปิดโอกาสให้ลูกค้าเข้าถึงบริการต่อไป ในมุมมองของมาร์ธา AI จึงเป็นเครื่องมือจำเป็นสำหรับการขยายบริการ ให้ครอบคลุมประชาชนมากขึ้น ควบคู่กับการเพิ่มประสิทธิภาพการทำงาน
ข้อจำกัดในการเข้าถึงสินเชื่อ ยังทำให้คนที่อยู่นอกระบบต้องเผชิญทางเลือกที่มีต้นทุนสูง มาร์ธายกตัวอย่างการตกเป็นเหยื่อเงินกู้นอกระบบที่คิดดอกเบี้ยถึง 20% ต่อสัปดาห์ ซึ่งสร้างภาระสะสมและกระทบต่อการทำธุรกิจจนฟื้นตัวได้ยาก การนำคนเหล่านี้เข้าสู่ระบบและมีข้อมูลสำหรับประเมินเครดิต จึงเป็นขั้นตอนสำคัญของการเพิ่มโอกาสเข้าถึงบริการทางการเงิน
ลดต้นทุนบริการบริหารความมั่งคั่ง
อุปสรรคด้านการเข้าถึงยังเกิดขึ้นกับผู้มีความมั่งคั่งด้วย อลันกล่าวว่า การมีบัญชีกับธนาคารหลายแห่ง ไม่ได้หมายความว่าลูกค้าจะได้รับการดูแลอย่างทั่วถึง เพราะบริการที่ต้องให้คำปรึกษาอย่างใกล้ชิดมีต้นทุนสูง หากลูกค้ามีสินทรัพย์ไม่มากพอ ก็อาจไม่ได้รับบริการที่ดีเท่าที่คาดหวัง AI จึงมีบทบาทในการลดต้นทุนของการให้บริการระดับธนาคารส่วนบุคคล และช่วยให้ผู้ให้บริการดูแลลูกค้าได้มากขึ้น
อลันระบุว่า ทั่วเอเชียมีที่ปรึกษาด้านความมั่งคั่งประมาณหนึ่งล้านคน ดูแลความมั่งคั่งรวมราว 90 ล้านล้านดอลลาร์ แต่เวลาประมาณ 50–80% ถูกใช้ไปกับงานหลังบ้านและงานธุรการ งานที่ทำซ้ำเหล่านี้เป็นส่วนที่ AI สามารถเข้ามาช่วยได้ พร้อมสนับสนุนข้อมูลและการวิเคราะห์ให้ที่ปรึกษา ซึ่งจะช่วยทั้งลดต้นทุนบริการและยกระดับคุณภาพคำแนะนำที่ส่งต่อถึงลูกค้า
ประโยชน์สำคัญอีกด้านคือ การคืนเวลาให้ที่ปรึกษาได้พูดคุยกับลูกค้ามากขึ้น อลันมองว่า การตัดสินใจทางการเงินเกี่ยวข้องกับทั้งความสัมพันธ์ในครอบครัว ความต้องการส่วนตัว และลำดับความสำคัญในชีวิต ที่ปรึกษาจึงยังมีบทบาทในการทำความเข้าใจบริบทเหล่านี้ เขาเห็นว่า AI ช่วยเพิ่มความสามารถของที่ปรึกษาได้ ขณะที่การเข้าใจความรู้สึกและสถานการณ์ของลูกค้า ยังเป็นส่วนสำคัญของการให้บริการ
ขยายคำแนะนำทางการเงินถึงคนทั่วไป
สำหรับผู้ใช้ทั่วไป มาร์ธายกตัวอย่างบริการ money coach ที่ใช้ AI ให้คำแนะนำเรื่องเงิน ช่วยให้คนเข้าถึงคำปรึกษาเบื้องต้นได้ โดยไม่จำเป็นต้องเป็นลูกค้าธนาคารส่วนบุคคล อย่างไรก็ตาม เธอย้ำว่า คำแนะนำจากเครื่องมือเป็นจุดเริ่มต้น ผู้ใช้ยังต้องพิจารณาข้อมูลและตัดสินใจด้วยตนเอง โดยคนยังมีบทบาททั้งในการให้ข้อมูลแก่ระบบและกำกับการใช้งาน เพื่อให้เทคโนโลยีช่วยเพิ่มความสามารถในการจัดการเงิน
ในฝั่งที่ปรึกษา อลันมองว่า AI สามารถเป็นอีกมุมมองหนึ่งระหว่างการพูดคุยกับลูกค้า โดยนำข้อมูลและเหตุผลมาช่วยทบทวนว่าการตัดสินใจนั้นเหมาะสมหรือไม่ นอกจากนี้ ยังช่วยให้ที่ปรึกษาสังเกตเห็นช่วงเวลาที่ลูกค้าอาจต้องการความช่วยเหลือ เขายกตัวอย่างสถานการณ์ตลาดปรับตัวลงรุนแรง หากลูกค้าเปิดดูข้อมูลในโทรศัพท์บ่อยครั้ง ก็อาจเป็นสัญญาณให้ที่ปรึกษาติดต่อไปพูดคุย เทคโนโลยีจึงช่วยสนับสนุนให้คนดูแลลูกค้าได้เข้าใจสถานการณ์มากขึ้น
คุ้มครองข้อมูล ตรวจสอบคำแนะนำได้
เมื่อ AI เข้ามาเกี่ยวข้องกับข้อมูลทางการเงิน ความปลอดภัยและการกำกับดูแลจึงเป็นเงื่อนไขสำคัญ มาร์ธากล่าวว่า ความรับผิดชอบยังอยู่กับผู้ให้บริการ ซึ่งต้องปฏิบัติตามกฎหมายคุ้มครองข้อมูลส่วนบุคคล ใช้การเข้ารหัส และขอความยินยอมจากลูกค้าก่อนส่งต่อข้อมูล พร้อมมีนโยบายกำกับดูแล AI และให้คนมีส่วนร่วมในการกำกับการทำงานของระบบ
อลัน กล่าวว่า ความกังวลด้านความปลอดภัยมีเหตุผลรองรับ เพราะข้อมูลทางการเงินเป็นเรื่องส่วนตัวอย่างมากและเกี่ยวข้องกับเงินออมของลูกค้า แนวทางของ Growhill Wealth จึงรวมถึงการจำกัดขอบเขตข้อมูลให้ระบบเข้าถึงเท่าที่จำเป็น และทำให้ที่ปรึกษาเข้าใจว่าคำแนะนำมีที่มาอย่างไร เพื่อให้สามารถตรวจสอบและใช้วิจารณญาณของตนเองได้ก่อนนำไปประกอบการให้บริการ
สำหรับอลัน แม้ AI จะช่วยค้นคว้าและวิเคราะห์ข้อมูล แต่ไม่สามารถทำหน้าที่เป็นผู้ประกอบวิชาชีพที่ได้รับใบอนุญาตและรับผิดชอบต่อคำแนะนำได้ การมีคนรับผิดชอบจึงเป็นหัวใจของบริการทางการเงิน เมื่อเทคโนโลยีช่วยให้เข้าถึงข้อมูลและการวิเคราะห์ได้มากขึ้น เขามองว่าสิ่งที่ลูกค้ายังยอมจ่ายให้ผู้ให้บริการ คือความไว้วางใจและความรับผิดชอบในการดูแลเงินของตนเอง
ข่าวอื่น ๆ ที่น่าสนใจ
BOTNOI แปลภาษาเรียลไทม์ให้นายกฯเปิดงาน CNN ขยายบริการสู่ต่างประเทศ
Grab จับมือ OpenAI เสริมทักษะ AI ให้พาร์ตเนอร์กว่า 30,000 ราย