การรู้จักแยก “ความจำเป็น” ออกจาก “ความต้องการ” การออมเงิน และการวางแผนรายรับรายจ่าย อาจเป็นเรื่องพื้นฐานสำหรับผู้ใหญ่ แต่สำหรับเด็กมัธยมที่มีเงินค่าขนมและตัดสินใจใช้เงินด้วยตัวเอง ทักษะเหล่านี้อาจเป็นจุดตั้งต้นที่กำหนดพฤติกรรมทางการเงินในอนาคต
ยิ่งในวันที่การใช้เงินทำได้ง่ายผ่านโทรศัพท์มือถือ ข้อมูลเรื่องการลงทุนอยู่ใกล้ตัว และความอยากได้ถูกกระตุ้นอยู่ตลอดเวลา การสอนเรื่องเงินจึงไม่ควรรอจนเด็กเข้าสู่วัยทำงานหรือเริ่มมีปัญหาหนี้แล้วค่อยแก้ แต่ควรเริ่มตั้งแต่วันที่พวกเขากำลังเรียนรู้ว่าจะจัดการเงินก้อนแรกในชีวิตอย่างไร
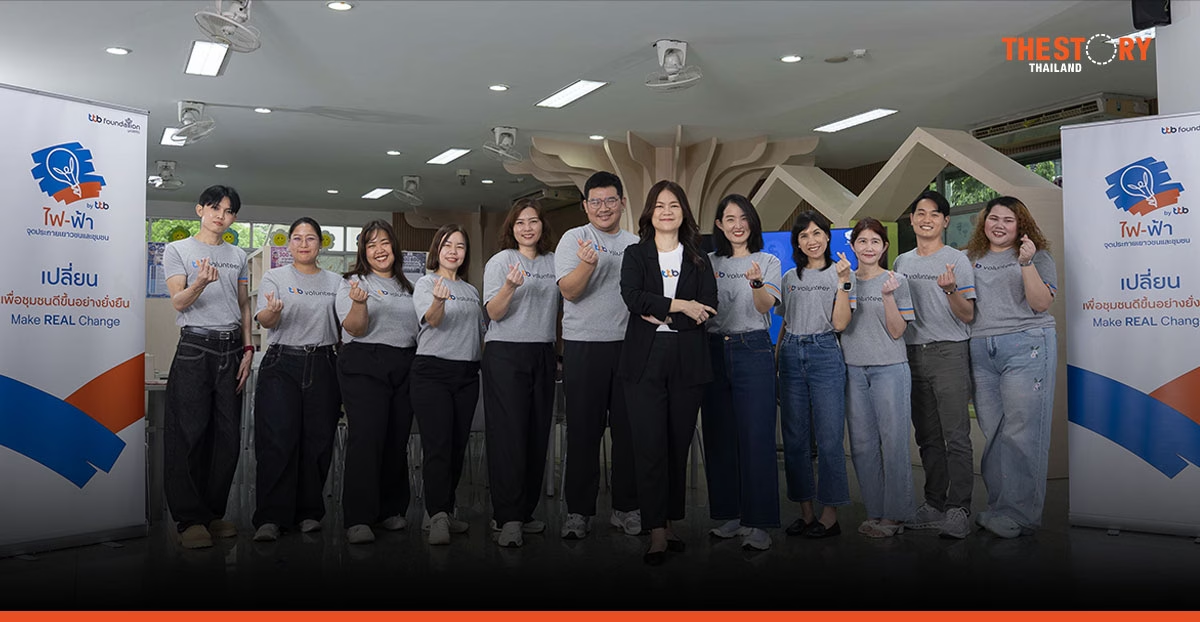
โครงการ “รุ่นพี่การเงิน” ของธนาคารทหารไทยธนชาต หรือ ทีทีบี (ttb) นำพนักงานอาสาสมัครเข้าไปทำงานกับนักเรียนระดับมัธยมศึกษาตอนต้นและตอนปลาย โดยเน้นโรงเรียนรัฐบาล เพื่อให้เด็ก “คิดเป็น ใช้เป็น และออมเป็น” ผ่านการเรียนรู้ที่ไม่ได้หยุดอยู่แค่การตอบคำถามเรื่องการเงิน แต่ต้องนำไปใช้กับชีวิตประจำวันได้จริง
เริ่มวางพื้นฐานการเงินตั้งแต่วัยมัธยม
โครงการรุ่นพี่การเงินต่อยอดจากการให้ความรู้ด้าน Financial Literacy ที่ทีทีบีทำผ่านศูนย์เรียนรู้ไฟ-ฟ้า โดยเริ่มนำเรื่องการเงินเข้าไปเป็นส่วนหนึ่งของทักษะชีวิตตั้งแต่ปี 2565 ก่อนขยายมาทำงานกับโรงเรียนอย่างจริงจังในปีนี้ แนวคิดหลักคือการเริ่มต้นจาก “กระดุมเม็ดแรก” ด้วยการให้ความรู้ทางการเงินตั้งแต่วัยเยาว์ แทนที่จะรอแก้ปัญหาเมื่อเข้าสู่วัยทำงานแล้ว
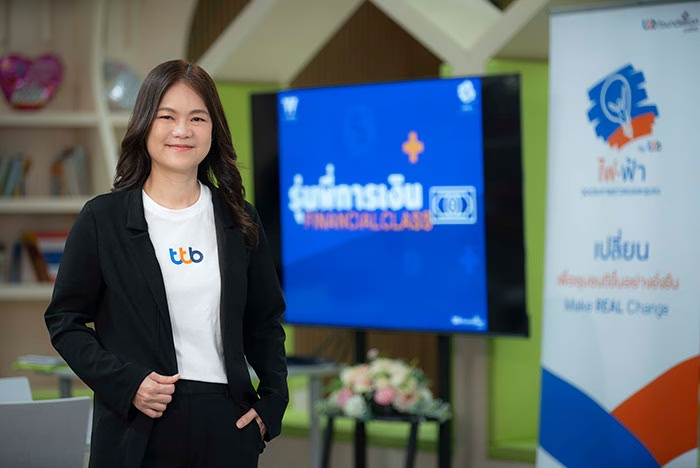
มาริสา จงคงคาวุฒิ รองประธานเจ้าหน้าที่บริหาร หัวหน้าสื่อสารและภาพลักษณ์องค์กร ทีทีบี กล่าวว่า โลกการเงินปัจจุบันเข้าถึงง่ายขึ้นมาก การใช้จ่ายหรือสร้างภาระทางการเงินสามารถเกิดขึ้นได้เพียงปลายนิ้ว ขณะที่อัลกอริทึม แอปพลิเคชัน และไลฟ์สไตล์ที่กระตุ้นความอยากได้ ทำให้เด็กต้องเผชิญการตัดสินใจเรื่องเงินเร็วกว่าที่ผ่านมา
จากการลงพื้นที่สำรวจเด็กอายุประมาณ 12-18 ปี ทีมงานพบพฤติกรรมที่ทำให้เห็นโจทย์ชัดขึ้น บางคนมีเงินค่าขนมจำกัดแต่เลือกนำเงินไปเติมเกม บางคนเก็บเงินไว้แต่เงินนั้นถูกนำออกไปใช้กับค่าใช้จ่ายของครอบครัว ส่วนเด็กบางกลุ่มยังแยกไม่ออกว่าอะไรคือสิ่งจำเป็นและอะไรคือสิ่งที่อยากได้ ปัญหาจึงไม่ได้อยู่ที่เด็กไม่รู้เรื่องเงินเพียงอย่างเดียว แต่อยู่ที่การตัดสินใจว่าจะใช้เงินที่มีอยู่อย่างไรด้วย
ข้อมูลจากการพูดคุยหลังการอบรมยังพบพฤติกรรมที่ใกล้ตัวมากขึ้น ทั้งการยืมเงินเพื่อนไปเติมเกม การปล่อยกู้กันเองในโรงเรียน การซื้อขายในเกมแล้วถูกหลอก รวมถึงการนำเงินไปซื้อมือถือราคาสูง ทั้งที่เงินก้อนเดียวกันอาจต้องใช้กับสิ่งจำเป็นด้านอื่น ปัญหาเหล่านี้ทำให้บทเรียนเรื่อง Need และ Want กลายเป็นเรื่องที่เชื่อมกับชีวิตของเด็กโดยตรง ไม่ใช่แนวคิดทางการเงินที่อยู่ไกลตัว
เปลี่ยนเรื่องเงินให้เป็นการตัดสินใจในชีวิตจริง
โครงการรุ่นพี่การเงินจึงไม่ได้เริ่มต้นด้วยเรื่องการลงทุนที่ซับซ้อน แต่ปูพื้นฐานตั้งแต่ความหมายของรายรับ รายจ่าย สินทรัพย์ หนี้สิน การแยกความจำเป็นออกจากความต้องการ การออม การวางแผนใช้เงิน ไปจนถึงการลงทุนในระดับที่เหมาะกับวัย เป้าหมายคือทำให้เด็กเข้าใจหลักการก่อนนำไปใช้ตัดสินใจด้วยตัวเอง
“เด็กวัย ม.ต้น เป็นต้นไปควรจะเริ่มรู้คำจำกัดความของคำว่ารายได้ รายจ่าย สินทรัพย์ หนี้สิน ว่ามีความหมายอย่างไร”
คุณมาริสา กล่าวถึงบทเรียนที่เด็กนำไปใช้ในชีวิตประจำวันได้มากที่สุดว่า เรื่องแรกคือการแยก Need และ Want ตามด้วยการเริ่มออม และการวางแผนรายรับรายจ่าย ซึ่งทั้งหมดเป็นเรื่องพื้นฐาน แต่สัมพันธ์กับการตัดสินใจใช้เงินในแต่ละวันโดยตรง
การเรียนจึงไม่ได้อยู่ในรูปแบบการนั่งฟังเพียงอย่างเดียว แต่ใช้กิจกรรมและบอร์ดเกมเข้ามาช่วย โดยมี Wealth Builder เป็นหนึ่งในเครื่องมือสำคัญ เด็กต้องตัดสินใจภายใต้สถานการณ์จำลองที่ใกล้กับชีวิตจริง เพื่อให้เห็นว่าการเลือกแต่ละครั้งส่งผลต่อเงินที่มีอยู่อย่างไร
ตัวอย่างหนึ่งคือบทเรียนเรื่อง Need และ Want สำหรับนักเรียน ม.1 ซึ่งแทนที่จะเริ่มจากหุ้นหรือการลงทุนที่ยังไกลตัว ทีมอาสาสมัครนำสถานการณ์การเลือกซื้อของมาใช้ เด็กต้องพิจารณาว่าสิ่งใดจำเป็น สิ่งใดยังไม่จำเป็น หรือสินค้าที่ใช้งานเหมือนกันแต่ราคาและคุณภาพต่างกันควรเลือกอย่างไร บางโจทย์เชื่อมไปถึงการซื้อสินค้าออนไลน์ การอ่านรีวิว และการระวังภัยจากมิจฉาชีพ เพื่อให้การตัดสินใจเรื่องเงินอยู่ในบริบทที่เด็กพบได้จริง
เรื่องการลงทุนก็ใช้หลักเดียวกัน แม้เด็กมัธยมจำนวนหนึ่งจะรู้จักหุ้นหรือคริปโทเคอร์เรนซีจากข้อมูลที่พบในอินเทอร์เน็ต แต่การรู้จักชื่อผลิตภัณฑ์ไม่ได้หมายความว่าเข้าใจความเสี่ยง บทเรียนจึงพยายามทำให้เด็กเห็นว่าโอกาสสร้างผลตอบแทนมาพร้อมความเสี่ยง และการสร้างความมั่งคั่งไม่ควรถูกมองเป็นเส้นทางรวยเร็ว
ความรู้เพิ่ม 20% แต่เปลี่ยนพฤติกรรมยังเป็นโจทย์ใหญ่
สิ่งที่ทีทีบีใช้วัดผลไม่ได้มีเฉพาะคะแนนหลังเรียน โครงการมีทั้งการทดสอบก่อนและหลังเรียน การบ้าน และการติดตามผลหลังจบหลักสูตรประมาณหนึ่งเดือน เพื่อดูว่าเด็กนำสิ่งที่เรียนไปใช้จริงหรือไม่ เช่น เริ่มจดรายรับรายจ่าย ตั้งเป้าหมายการออม หรือเปลี่ยนวิธีคิดก่อนใช้เงิน
เด็กที่ผ่านการอบรมในปีนี้มีมากกว่า 800 คน และผลทดสอบหลังเรียนดีขึ้นจากก่อนเรียน โดยข้อมูลจากการพูดคุยระบุว่าความรู้เพิ่มขึ้นเฉลี่ยประมาณ 20% แต่ทีมงานมองว่าคะแนนไม่ใช่คำตอบสุดท้าย เพราะเป้าหมายที่ต้องการเห็นจริงคือพฤติกรรมทางการเงินหลังออกจากห้องเรียน
เมื่อประเมินผลการนำความรู้ไปใช้จริง เด็กที่ทำตามแผนได้เริ่มมีเงินออมจากเดิมที่อาจไม่มีเงินเก็บ เริ่มคิดก่อนใช้เงิน และบางคนตั้งเป้าหมายระยะยาว เช่น เก็บเงินไว้เป็นค่าเล่าเรียนมหาวิทยาลัย รวมถึงเริ่มจดรายรับรายจ่ายเพื่อดูว่าเงินของตัวเองถูกใช้ไปกับอะไร
เด็กอีกส่วนหนึ่งยังไม่สามารถทำตามแผนได้ ทั้งจากเรื่องวินัย ความขี้เกียจ ภาระอื่นในชีวิต หรือข้อจำกัดด้านรายได้ บางคนอยากออมแต่ไม่มีเงินเหลือให้ออม บางกรณีเด็กพยายามปรับพฤติกรรมแต่สภาพแวดล้อมในครอบครัวไม่เอื้อให้ทำได้เต็มที่ จากการประเมินคร่าว ๆ ทีมงานมองว่าสัดส่วนของกลุ่มที่ทำตามแผนได้กับกลุ่มที่ยังทำไม่ได้อยู่ที่ประมาณครึ่งต่อครึ่ง และยังต้องติดตามผลในระยะยาว
ตัวเลขนี้ทำให้เห็นข้อจำกัดของการสอน Financial Literacy ชัดขึ้น เพราะการมีความรู้ไม่ได้ทำให้พฤติกรรมเปลี่ยนทันที
“การปรับพฤติกรรมไม่สามารถเสกได้ภายใน 1-2 เดือน แต่ต้องอาศัยความต่อเนื่องระยะยาว”
โรงเรียนจึงมีบทบาทมากกว่าการเป็นสถานที่จัดกิจกรรม ทีทีบีเลือกทำงานกับโรงเรียนที่ผู้บริหารและครูแกนนำเห็นความสำคัญของทักษะทางการเงิน เพราะเมื่ออาสาสมัครจบภารกิจ ครูคือคนที่อยู่กับเด็กต่อและช่วยติดตามผลได้ โครงการยังส่งต่อคู่มือ เครื่องมือ และบอร์ดเกมให้โรงเรียนนำไปใช้กับนักเรียนรุ่นต่อไป เพื่อไม่ให้การเรียนรู้จบลงพร้อมกับการอบรม
200 พนักงานอาสาเป็น “รุ่นพี่การเงิน” ให้เยาวชน
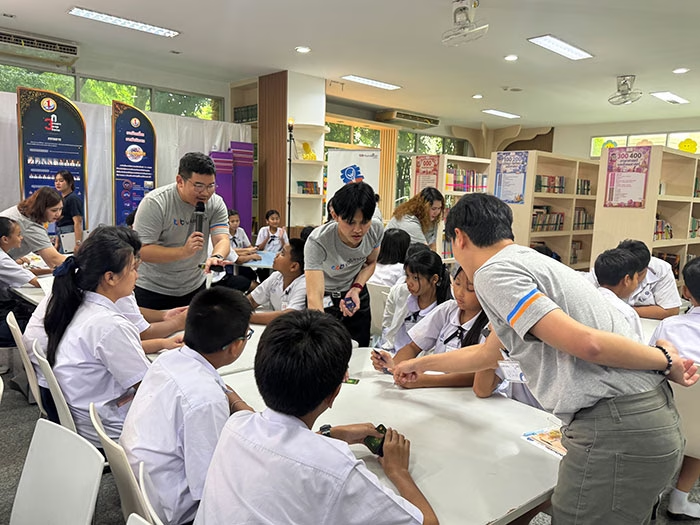
สิ่งที่ทำให้โครงการต่างจากการสอนการเงินในห้องเรียนทั่วไปคือผู้สอน ตอนนี้มีพนักงานทีทีบีเข้าร่วมเป็น “รุ่นพี่การเงิน” ประมาณ 200 คน แบ่งเป็นพนักงานในกลุ่ม Talent ประมาณครึ่งหนึ่ง และพนักงานจากหน่วยงานต่าง ๆ ที่สมัครเข้ามาเป็นอาสาสมัครอีกประมาณครึ่งหนึ่ง
ก่อนลงพื้นที่ อาสาสมัครต้องผ่านการเตรียมความพร้อมทั้งความรู้และวิธีสื่อสารกับเด็ก โดยเน้นการลดช่องว่างระหว่างวัย ไม่เข้าไปด้วยท่าทีว่าผู้ใหญ่เป็นฝ่ายถูกเสมอ แต่ต้องฟังและทำความเข้าใจบริบทของเด็กแต่ละกลุ่ม เพราะปัญหาทางการเงินของเด็กจากครอบครัวรายได้น้อยหรือปานกลางไม่ได้เกิดจากการใช้จ่ายโดยไม่คิดเพียงอย่างเดียว บางครั้งมีข้อจำกัดจากรายได้และสภาพแวดล้อมในครอบครัวเข้ามาเกี่ยวข้องด้วย
สำหรับทีทีบี โครงการนี้จึงทำงานสองทาง ด้านหนึ่งคือการนำความรู้ของคนธนาคารออกไปสู่เยาวชน อีกด้านคือการทำให้พนักงานเห็นบทบาทของตัวเองในการช่วยให้คนมีชีวิตทางการเงินที่ดีขึ้น แม้ไม่ได้ทำงานอยู่เบื้องหน้าหรือให้คำปรึกษาลูกค้าโดยตรง
ปีแรกเน้นคุณภาพก่อนขยาย “รุ่นพี่การเงิน”
เป้าหมายของโครงการในปีนี้อยู่ที่โรงเรียน 10 แห่ง นักเรียนประมาณ 1,000 คน โดยเริ่มลงพื้นที่จริงตั้งแต่ช่วงเดือนมีนาคมถึงเมษายน ทีทีบีเลือกไม่ขยายจำนวนโรงเรียนอย่างรวดเร็วในปีแรก เพราะต้องการทดลองรูปแบบการเรียนรู้และติดตามผลให้เห็นว่ากระบวนการสามารถนำไปสู่การเปลี่ยนพฤติกรรมได้มากน้อยเพียงใด
พื้นที่ดำเนินงานจึงยังเน้นกรุงเทพมหานครและปริมณฑลเพื่อให้การเดินทางของอาสาสมัครและการทำงานร่วมกับโรงเรียนทำได้ต่อเนื่อง ส่วนระยะต่อไปมีแนวคิดที่จะขยายออกไปมากขึ้น แต่ยังต้องรักษาคุณภาพของการเรียนรู้ไว้ ไม่ใช่เพิ่มจำนวนผู้เข้าร่วมเพียงอย่างเดียว
ข้อจำกัดด้านจำนวนอาสาสมัครทำให้บอร์ดเกมกลายเป็นอีกช่องทางหนึ่งของการขยายผล ทีทีบีระบุว่าโรงเรียนต่างจังหวัดที่สนใจ Wealth Builder สามารถนำเกมพร้อมคู่มือไปใช้ได้ แม้อาสาสมัครจะยังไม่สามารถเดินทางไปจัดกิจกรรมได้ทั่วประเทศ แนวทางนี้เปิดทางให้ความรู้เดินทางออกไปได้ไกลกว่าจำนวนคนที่ธนาคารส่งลงพื้นที่
โจทย์ของ “รุ่นพี่การเงิน” จึงไม่ได้อยู่ที่การทำให้เด็กมัธยมรู้จักศัพท์ทางการเงินให้มากที่สุด แต่อยู่ที่การทำให้ความรู้เหล่านั้นเข้าไปอยู่ในการตัดสินใจเล็ก ๆ ในชีวิตประจำวัน ตั้งแต่จะซื้ออะไร เงินค่าขนมควรแบ่งอย่างไร เงินที่เหลือควรเก็บไว้หรือไม่ ไปจนถึงการรู้ว่าการลงทุนมีความเสี่ยงและการมีเงินมากขึ้นไม่ได้เกิดจากการรวยเร็วเสมอไป
ก่อนจะพูดถึงการลงทุน ความมั่งคั่ง หรือการมีชีวิตทางการเงินที่ดี จุดเริ่มต้นอาจอยู่ที่เรื่องพื้นฐานกว่านั้นมาก คือการทำให้เด็กคนหนึ่งเริ่มรู้ว่าเงินที่มีอยู่ควรใช้อย่างไร และสามารถตัดสินใจเรื่องเงินของตัวเองได้ดีขึ้นกว่าเดิม
ข่าวอื่น ๆ ที่น่าสนใจ
SME ไทย 99.5% แต่รายได้แค่ 34.8% โจทย์ใหญ่ปฏิรูปกติกาการค้า
AIS ‘ภารกิจคิดเผื่อ’ ส่งต่อความรู้ พัฒนาคนให้พร้อมรับการเปลี่ยนแปลง