หลังจากใช้เวลาราว 5 ปีสร้างทีมดิจิทัลและพัฒนาแอปพลิเคชัน ttb touch ขึ้นใหม่ ตั้งแต่การเขียนโค้ดทีละบรรทัด จนกลายเป็นช่องทางหลักของลูกค้า ก้าวต่อไปของทีทีบีจึงไม่ใช่แค่เรื่องธุรกรรม แต่เป็นการนำเทคโนโลยีมาผสานกับความรู้และบริการของพนักงาน ภายใต้แนวคิด Humanized Digital Banking (Digital x Human x AI) เพื่อเข้าใจความต้องการของลูกค้าและให้คำแนะนำทางการเงินที่ลึกซึ้งยิ่งขึ้น
พร้อมกันนี้ ธนาคารยังเตรียมพัฒนาผู้ช่วยอัจฉริยะ “Investment AI” เพื่อขยายบริการแนะนำการลงทุนให้กลุ่มลูกค้า Mass Affluent ซึ่งมีฐานอยู่หลายแสนรายและมีเงินสะสมหลักล้านบาท ได้มีโอกาสเข้าถึงบริการบริหารความมั่งคั่งที่มีคุณภาพได้อย่างตรงจุดและทั่วถึงยิ่งขึ้น
นริศ อารักษ์สกุลวงศ์ ประธานกลุ่มกลยุทธ์องค์กรและดิจิทัล ทีทีบี เปิดเผยว่า การบริหารความมั่งคั่งเป็นเรื่องที่ธนาคารให้ความสำคัญมากขึ้น โดยเฉพาะลูกค้าที่เริ่มมีเงินเก็บประมาณ 1–2 ล้านบาท แต่ยังเข้าไม่ถึงคำแนะนำการลงทุน เช่นเดียวกับลูกค้าที่มีสินทรัพย์หลักสิบล้านหรือร้อยล้านบาท เนื่องจากการใช้ผู้เชี่ยวชาญดูแลลูกค้าเป็นรายบุคคลมีต้นทุนสูง ขณะที่บุคลากรซึ่งมีความรู้และใบอนุญาตครบถ้วนก็มีจำกัด การนำ Generative AI เข้ามาช่วย จึงเป็นโอกาสขยายบริการไปยังลูกค้ากลุ่มที่ยังได้รับการดูแลไม่เพียงพอ มีข้อมูลประกอบการตัดสินใจไม่มากพอ และยังลงทุนไม่เต็มศักยภาพ
แนวทางดังกล่าวจะต่อยอดจากความสามารถของ “ยินดี” ผู้ช่วย AI บนแอป ttb touch ไปสู่การอธิบายเรื่องการเงินและการลงทุน โดยนริศมองว่า การให้คำแนะนำที่เหมาะสม ต้องเริ่มจากความเข้าใจสถานะและเป้าหมายของลูกค้า ซึ่งบางคนอาจสะดวกเล่ารายละเอียดทางการเงินผ่านแอป มากกว่าการอธิบายให้พนักงานที่เพิ่งพบกันฟังทั้งหมดในครั้งเดียว
ปัจจุบัน ทีทีบีได้เปิดใช้ฟีเจอร์ My Wealth เพื่อให้ลูกค้าเห็นภาพรวมสินทรัพย์ ตั้งเป้าหมายการออม และจัดการลงทุนแล้วในระยะแรก และมีแผนเพิ่มความสามารถต่อเนื่องในปีถัดไป เพื่อตอบโจทย์ Investment AI อย่างเต็มรูปแบบ
ttb touch รองรับธุรกรรม 95% ดันยอดขายรายย่อยโต 60%
ฐานการใช้งานบน ttb touch ถือเป็นจุดตั้งต้นสำคัญของการขยายบริการ นริศให้ข้อมูลว่า ปัจจุบันมีผู้ใช้งานประมาณ 6.2 ล้านราย มีลูกค้าเข้าสู่ระบบวันละประมาณ 1.5–2 ล้านราย โดยจำนวนจะสูงขึ้นช่วงสิ้นเดือนหรือวันเงินเดือนออก ปัจจุบันธุรกรรมราว 95% อยู่บนโมบายแบงก์กิ้ง อีก 4% ผ่านตู้ ATM/CDM และเพียง 1% ผ่านสาขา ขณะที่ความพึงพอใจต่อแอปอยู่ในระดับกว่า 90% จากการสำรวจผู้ใช้งานวันละหลายพันคำตอบ รวมเป็นหลายหมื่นคำตอบต่อเดือน
จำนวนธุรกรรมบนแอปยังคงเติบโตราว 10% ต่อปี โดย QR Payment คือประเภทที่เติบโตสูงสุด แม้จะชะลอตัวลงจากช่วงแรกของพร้อมเพย์ที่เคยโตปีละกว่า 20% เมื่อการจ่ายเงินผ่าน QR Code และโมบายแบงก์กิ้งกลายเป็นกิจวัตรประจำวัน โจทย์ของทีทีบีจึงขยายจากการอำนวยความสะดวกด้านธุรกรรม ไปสู่การช่วยลูกค้าจัดการหนี้สิน วางแผนการเงิน และตัดสินใจลงทุน
ในด้านธุรกิจ นริศชี้แจงว่า ยอดขายที่ปิดผ่าน ttb touch คิดเป็นประมาณ 60% ของยอดขายธุรกิจลูกค้ารายย่อยทั้งหมด โดยรวมทั้งรายการที่ลูกค้าทำเองและรายการที่มีพนักงานช่วยแนะนำให้ทำผ่านแอป สินเชื่อรถยนต์เป็นส่วนหนึ่งที่เข้ามาผ่านช่องทางดิจิทัลมากขึ้น แม้จะพัฒนากระบวนการได้ยากกว่าสินเชื่อไม่มีหลักประกัน เพราะมีเรื่องหลักประกันเข้ามาเกี่ยวข้อง ปัจจุบันพนักงานขายที่โชว์รูม สามารถให้ลูกค้าเริ่มจากตรวจสอบวงเงินเบื้องต้นผ่าน My Credit แล้วดำเนินการต่อผ่านแอป ช่วยลดการกรอกเอกสารและส่งงานกลับไปประมวลผลที่ส่วนกลาง โดยบางกระบวนการสามารถทราบผลและรับเงินได้ภายในไม่กี่นาที
ตลอด 12 เดือนที่ผ่านมา My Credit มีผู้ใช้งานกว่า 400,000 ราย ในจำนวนนี้กว่า 200,000 รายได้รับอนุมัติสินเชื่อ และมีวงเงินที่แสดงผ่านฟีเจอร์รวมกว่า 700,000 ล้านบาท ตัวเลขวงเงินดังกล่าวเป็นวงเงินที่แสดงให้ลูกค้าเห็น ไม่ใช่ยอดปล่อยสินเชื่อทั้งหมด จุดประสงค์คือให้ลูกค้ารู้ความสามารถในการกู้ ก่อนเลือกซื้อบ้านหรือรถ แทนการตัดสินใจเลือกทรัพย์สินแล้วจึงยื่นขอสินเชื่อ
โดยนริศระบุว่า การประเมินเบื้องต้นมีความแม่นยำประมาณ 80–90% แต่ยังต้องผ่านการพิจารณารายละเอียดอีกครั้ง ขณะที่ภาพรวม ttb touch รับคำขอสินเชื่อประมาณ 1.9 ล้านรายการต่อปี และมีกระบวนการสมัคร อนุมัติ และรับเงินแบบอัตโนมัติประมาณ 400,000 รายการต่อปี
5 ปี ttb spark จากการเขียนแอปเอง สู่การใช้ AI พัฒนาซอฟต์แวร์
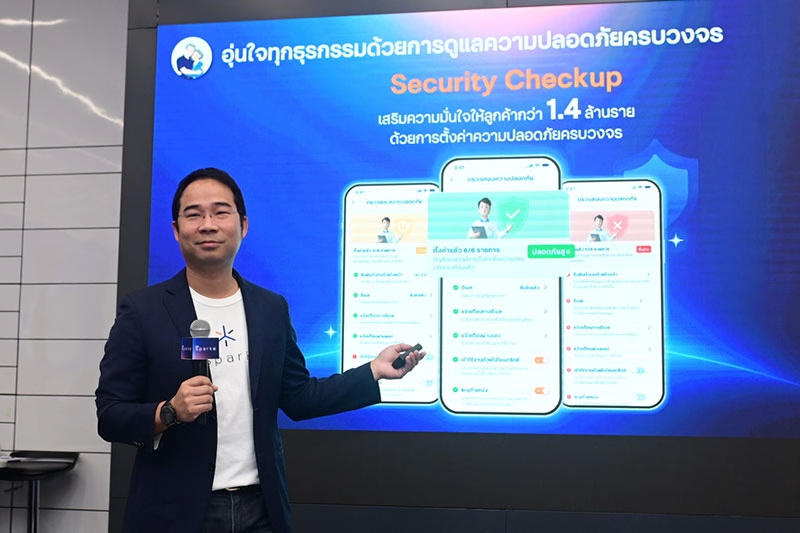
เบื้องหลังบริการเหล่านี้ คือการตัดสินใจเชิงยุทธศาสตร์หลังการควบรวมทีเอ็มบีและธนชาต โดยทีทีบีจัดตั้งทีม ttb spark ราวปี 2564 เริ่มจากทีมดิจิทัลเพียง 60 คนที่ใช้ซอฟต์แวร์สำเร็จรูปภายนอก สู่การพัฒนา ttb touch ขึ้นใหม่เอง เพื่อให้ทีมเทคโนโลยีทำงานร่วมกับหน่วยธุรกิจ เข้าใจปัญหาลูกค้า และร่วมออกแบบบริการได้ลึกถึงรายละเอียด
ปัจจุบันทีมดิจิทัลที่ดูแล ttb touch และ ttb enterprise มีราว 500 คน หากรวมทีมเทคโนโลยีทั้งระบบมีประมาณ 1,000 คนด้วยงบลงทุนพัฒนา spark ระดับหลักร้อยล้านบาทต่อปี และงบเทคโนโลยีทั้งองค์กรระดับหลักพันล้านบาท
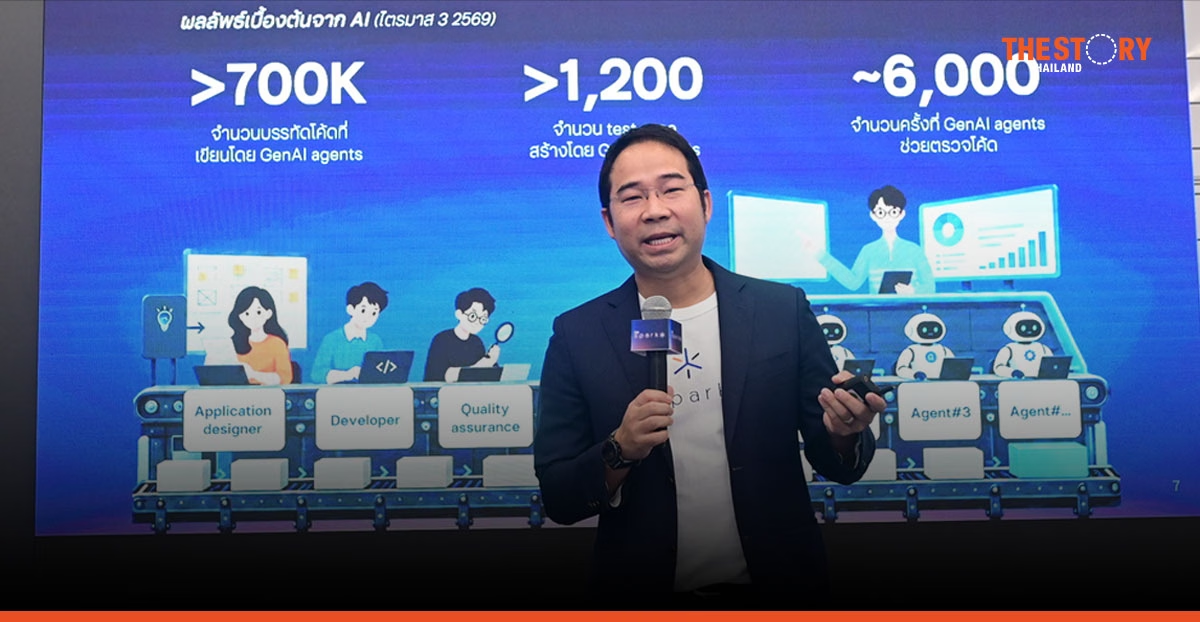
แอปพลิเคชันมีการอัปเดตเวอร์ชันใหม่ทุก ๆ 3 เดือน ควบคู่กับการนำ Generative AI มาช่วยงานพัฒนาซอฟต์แวร์ ปัจจุบันมีโค้ดที่สร้างโดย AI สะสมกว่า 700,000 บรรทัด สร้างชุดทดสอบระบบมากกว่า 1,000 รายการ และใช้ AI ตรวจสอบคุณภาพและความปลอดภัยของโค้ดก่อนเข้าสู่ระบบหลัก เฉพาะไตรมาสที่ผ่านมาตรวจสอบไปแล้วกว่า 6,000 ครั้ง) ช่วยเพิ่มความรวดเร็วและแม่นยำอย่างมหาศาล
สำหรับงานซับซ้อนที่ต้องการความถูกต้องสูงยังคงใช้บุคลากรดูแล ส่วนงานไม่ซับซ้อนเริ่มให้ AI เข้ามาจัดการตั้งแต่ต้นทาง
ttb enterprise ลดค่าลิขสิทธิ์ปีละ 120 ล้านบาท
นอกจากนี้ ยังมีการพัฒนาแพลตฟอร์ม ttb enterprise สำหรับพนักงานสาขา ศูนย์บริการ และพนักงานขาย รองรับลูกค้ากว่า 200,000 ราย และทำรายการสำเร็จกว่า 400,000 ครั้งต่อเดือน การสร้างระบบเองช่วยลดการพึ่งพาระบบ CRM ระดับโลกและประหยัดค่าลิขสิทธิ์ได้ถึงราว 120 ล้านบาทต่อปี พร้อมพัฒนาระบบแชตระหว่างลูกค้าบน ttb touch กับพนักงานบน ttb enterprise เพื่อเพิ่มช่องทางติดต่อและสร้างความมั่นใจให้ลูกค้า
ด้านเทคโนโลยี AI Agent ในชื่อ “ยินดี” ที่เปิดตัวตั้งแต่ต้นปี 2568 ปัจจุบันสามารถตอบคำถามและปิดเคสให้ลูกค้าได้สำเร็จสูงถึง 73% โดยมีเคสซับซ้อนส่งต่อให้พนักงานจริงเพียง 20 กว่าเปอร์เซ็นต์เท่านั้น และความพึงพอใจของลูกค้าสูงถึง 89% ความสำเร็จนี้เกิดจากเครือข่ายบอตราว 8–9 ตัวทำงานร่วมกัน มีระบบกลางคอยวิเคราะห์คำถามและกระจายงานไปยัง AI เฉพาะด้านที่ฝึกฝนด้วยข้อมูลโปรโมชัน เงื่อนไข และเส้นทางบริการของลูกค้า
AI ยังแทนคนไม่ได้ สาขายังสำคัญกับงานที่ปรึกษา
นริศมองว่าความก้าวหน้าของ AI ยังไม่เพียงพอที่จะทดแทนมนุษย์ได้ทั้งหมด ประสบการณ์จากแชทบอต “ยินดี” กว่า 2 ปี ทำให้ธนาคารเห็นทั้งความสามารถและข้อจำกัด การนำ AI มาใช้จึงต้องพัฒนาระบบและความรู้เฉพาะด้านควบคู่กันไป ขณะเดียวกัน ลูกค้าก็เปิดรับการคุยกับ AI หากตอบได้ถูกต้องตรงประเด็น ช่วยลดเวลาการรอคิวและให้บริการนอกเวลาทำการได้
“ttb ไม่เชื่อใน Virtual Bank ที่ไม่มีมนุษย์ แต่เชื่อในการลบเส้นแบ่งระหว่างโลกออนไลน์และออฟไลน์ โดยเปลี่ยน ttb touch ให้กลายเป็นหน้าร้านดิจิทัล ที่พนักงานกว่าหลายพันคนสามารถเข้ามามีส่วนร่วมในการให้บริการและพูดคุยกับลูกค้าได้จริง”
“เรากำลังลบภาพเดิมที่มองว่า Mobile Banking เท่ากับ Self Service ที่ไม่มีพนักงาน หากเราสร้างฟังก์ชันแชตและความปลอดภัยได้ พนักงานของเราก็สามารถไปดูแลลูกค้าบน Mobile Banking ได้เช่นกัน นี่คือหัวใจของ Humanized Digital Banking ที่ ttb ตั้งใจขับเคลื่อน”
แม้ธุรกรรมที่สาขาจะเหลือเพียงประมาณ 1% แต่ทีทีบียังคงเห็นความสำคัญของการให้คำปรึกษาแบบ Face-to-Face โดยเฉพาะธุรกรรมมูลค่าสูงที่ลูกค้าต้องการความมั่นใจจากพนักงานที่คุ้นเคย
ปัจจุบันธนาคารมีประมาณ 400 สาขา และพนักงานสาขารวมประมาณ 4,000 คน แม้จำนวนสาขาอาจทยอยลดลงตามปริมาณผู้ใช้บริการ แต่นริศมองว่า ในอีก 5 ปีข้างหน้า การดูแลโดยพนักงานยังมีบทบาทสำคัญ สิ่งที่จะเปลี่ยนไป คือพนักงานสามารถให้บริการผ่านโมบายแบงก์กิ้งได้โดยตรง ผ่านแอปที่มีผู้ใช้งานเข้าออกวันละ 1.5–2 ล้านราย ซึ่งกลายเป็นช่องทางหลักในการดูแลลูกค้าในยุคดิจิทัล
ข่าวอื่น ๆ ที่น่าสนใจ
กรุงศรี–เจซีบี เปิดบัตรอัลติเมท เจาะคนรายได้สูงรักญี่ปุ่น
Future Food Hub ร่วมเครือข่ายทุนอาหารโลก เปิดโอกาสธุรกิจไทยสู่เอเชีย–แอฟริกา